
旅館M&Aを検討するオーナーのための売却・事業承継ガイド
旅館M&Aで最初に整理したいのは、建物の売値だけではありません。宿泊客を迎える運営、従業員の役割、温泉や水の利用、予約の約束、修繕に必要な資金を、次の経営者へどの条件で渡せるかが中心です。宿の魅力を説明する資料と、引継ぎ後も営業を続けられる資料の両方を準備する必要があります。
本記事は、第三者への売却や事業承継を考え始めたオーナーに向けて、公表された取引事例、宿泊業の変化、企業価値の算定、評価倍率の読み方、交渉と引継ぎをまとめたものです。株式、営業する事業、土地・建物を別々に捉え、会社に入るお金と株主個人が受け取るお金も区別して解説します。
先に整理する五つの問い
- 売却する対象は、会社、旅館事業、不動産のどの組合せですか。
- オーナーと家族が退いた後の運営費を利益へ反映していますか。
- 土地・建物と宿泊事業の価値を重複して加算していませんか。
- 予約、前受金、修繕、温泉の利用を誰が引き受けますか。
- 譲渡実行日から次の繁忙期までを運営できる計画がありますか。
公表情報・制度の確認基準日:2026年9月20日。実例の公表事項、当センターの分析、価格説明のための仮定を分けて記載します。計算例の倍率は、旅館の取引相場を実証した数値ではありません。
旅館M&Aの業界動向は、全国需要と自館の選ばれ方を分けて読む
旅館M&Aの需要説明に使う2025年の宿泊実績
観光庁が2026年7月6日に公表した2025年の年間確定値では、国内の延べ宿泊者数は6億6,111万人泊でした。前年比は全体で0.3%増、日本人は2.7%減、外国人は9.4%増です。ホテルや簡易宿所等を含む全国集計であり、旅館だけの売上統計ではありません。[I1]
この数字から、どの旅館も外国人需要で高く売れるとは判断できません。温泉目的の連泊、週末の家族旅行、団体の周遊旅行では、選ばれる地域も必要なサービスも違います。自館の宿泊者を居住地域、利用目的、曜日で整理し、市場の伸びを実際に取り込めた部分を示します。
旅館M&Aで重視したいのは、需要が増えた年の結果より、その顧客が次の運営者にも宿を選ぶ理由です。当センターの見解では、景観、食事、浴場、接遇のどれが予約につながったかを説明できる宿ほど、買い手が引き継ぐべき投資と人材を判断しやすくなります。
2026年の速報には、調査方法の変更も織り込む
2026年9月20日時点で確認した直近の公表は、8月31日発表の7月第1次速報と6月第2次速報です。7月の全国延べ宿泊者数は5,467万人泊、前年同月比3.5%減とされています。速報は今後更新されるため、年間確定値と同じ確度の数値として並べないことが大切です。[I2]
宿泊旅行統計は2026年1月から、標本を分ける基準を従業者数から客室数へ変更しています。観光庁は全体の比較が可能である一方、変更の影響を考慮するよう説明しています。前年比の増減をすべて需要変化と解釈し、自館の経営方針や売却時期を決めるのは早計です。[I3]
旅館M&Aで買い手へ示す月次資料では、集計方法を変えた月、休館期間、団体の特別受注を注記します。前年同月だけでなく、同じ曜日構成や営業条件の期間も併せて確認すると、地域の需要が弱いのか、自館の販売や供給能力に原因があるのかを切り分けられます。
客室稼働率は、休館日と販売停止室の扱いを揃える
2025年確定値の旅館の客室稼働率は38.2%でした。ただし、これは個々の旅館に適用すべき目標値ではありません。公表統計の客室稼働率は利用客室数を、客室数に各月の日数を掛けた総客室数で除す定義です。自館の管理表の分母が同じかを先に確かめます。[I1][I4]
例えば、休館日や修繕中の客室を除いた販売可能室数で稼働率を計算すると、同じ利用室数でも値は変わります。旅館M&Aの検討資料には総室数、営業日数、販売停止の理由を併記し、社内管理用の指標と統計比較用の指標を区別してください。高い数字だけを選ぶと説明に齟齬が生じます。
当センターは、空いている部屋をすべて増収余地とは扱いません。清掃、食事会場、浴場、送迎の処理能力が先に上限へ達していることもあります。旅館M&Aでは、何室まで品質を落とさず受け入れられるかを示す方が、机上の満室計画より運営の可能性を伝えられます。
旅館M&Aでは観光客と地元利用の支え方を読み分ける
観光地にある宿でも、宿泊客だけで営業が成り立つとは限りません。地元の会食、法要、日帰り入浴、企業研修が平日の厨房や浴場を支えている場合があります。宿泊部門と日帰り部門を分け、それぞれの利用目的と曜日を示すと、客層が入れ替わった際の影響を把握できます。
外国人比率についても、国籍の一覧だけでは依存度を説明できません。同じ国からの利用でも、個人予約と特定の旅行会社が送客する団体では、関係を維持する方法が違います。交通路線や販売会社の一つが変わった場合に、どの月の利用が失われるかを整理しておきます。
これは外国人客や団体客を避ける提案ではありません。当センターの分析では、強い販売経路を残しながら、別の需要へ切り替える条件も説明できることが承継の安定性につながります。地元向けの営業を減らす計画なら、仕入量や従業員の勤務への影響まで検討します。
食事付きの宿は、客単価より提供できる体験を説明する
一泊二食の旅館では、部屋を売る判断と食事を提供する判断を切り離せません。献立、食材の調達、提供時間、会場の席数によって受入人数が決まります。客室単価の上昇を説明するときは、料理や客室の内容を変えたのか、同じ内容で価格を改めたのかを区別してください。
料理長の技能が魅力の中心なら、レシピだけで同じ商品を再現できるとは限りません。仕入先の選別、季節の代替食材、盛付けを終える時間、配膳との連携までが品質を支えます。買い手の標準メニューへ変える場合も、常連客が選んでいた理由との関係を確認します。
旅館M&Aの事業説明では、増やしたいプランを一つ選び、必要な人、場所、準備時間を書き出すと有用です。露天風呂付き客室を増やす計画と、少人数向けの料理を充実させる計画では、制約が異なります。付加価値という言葉を、自館が実際に提供できる内容へ置き換えます。
OTA依存は、手数料率だけでなく予約の質から判断する
OTAはインターネット上で旅行予約を扱うサービスです。観光庁は、予約サイトによって契約の形態や条件、旅行者の契約相手が異なる点を案内しています。利用中の販売経路を一括りにせず、どの会社が予約を受け、誰が条件を提示しているかを把握しておきます。[I5]
自社予約の割合が高いだけで、販売力が強いとは限りません。電話対応に長い時間を要し、旧オーナーだけが個別価格を決めている場合もあります。反対にOTA経由でも、平日の需要を補い、取消が少なく、再訪につながる顧客を獲得できていれば役割を説明できます。
当センターの見解では、旅館M&Aで見るべき販売経路の強さは、同じ担当者がいなくても適切な客層を呼べるかです。経路別に曜日、宿泊人数、取消、問い合わせ量を整理し、手数料の安さだけでは判断しない資料を作ります。料金計算の細部は、後段の価値評価で検討します。
人手不足は、人数と勤務の重なりを別々に調べる
観光庁は2026年5月更新の案内でも、宿泊業の人手不足対策として人材確保・育成を取り上げています。ただし業界の課題であることと、自館に必要な採用人数は別問題です。社員数の多寡だけで判断せず、時間帯と職種の組合せを確認することが出発点になります。[I6]
朝食、チェックアウト、清掃、夕食の仕込みが重なる時間に、同じ従業員へ仕事が集中していないかを見ます。中抜け勤務や送迎の都合により、名簿に載る人数と実際に配置できる人数が違うこともあります。繁忙日だけの応援については、連絡すれば必ず来る前提を置きません。
複数館を持つ買い手にも、人材をいつでも融通できるとは限りません。移動距離、勤務時間、寮、各館の繁忙期が重なる条件を示し、応援可能な業務を絞ります。旅館M&Aの買い手にとって、人数不足の説明より、どの時間のどの仕事が制約か分かる資料の方が検討に役立ちます。
2026年の経営改善資料は、売却前の課題整理に使う
観光庁は2026年3月、財務状況に応じた事業再生と、限られた人材活用・業務改革に関する二つの手引きを公表しました。経営改善の考え方を確認する資料であり、公表されているだけで補助金の採択や融資、事業譲渡の成立が約束されるものではありません。[I7]
財務状況に応じた手引きは、日常の改善と、抜本的な立て直しが必要な状態を区別しています。自館でも利益が低い原因と返済資金が不足する原因を分け、稼働の改善で対応できるのか、金融機関等を含む調整が必要かを検討します。相談を遅らせるための自己診断にはしません。[I8]
当センターは、改善策をすべて完了してから旅館M&Aを始める必要はないと考えます。実施済みの効果、未実施の提案、追加投資が必要な案を分ければ、買い手が担う改善を整理できます。実現していない利益を現在の実力に含めず、次の経営者へ渡す選択肢として示してください。
旅館M&Aの営業許可は、施設と営業者と取引方法を組み合わせて確認する
許可証の名義を、屋号や不動産名義と混同しない
旅館業法に基づく営業許可は、宿泊事業を営むための制度です。宿の屋号、建物の登記名義、予約代金の入金先が似ていても、同じ主体とは限りません。まず許可証の営業者を特定し、個人経営か法人経営か、どの施設についての許可かを整理する必要があります。[I9]
土地は創業者個人、建物は親族、営業は法人という構造なら、法人の株式だけを譲っても不動産の利用条件は別に残ります。逆に建物を売却しても、その契約だけで新しい所有者が旅館営業を始められるとは扱いません。取引対象と営業を担う主体を一枚の図で示します。
本館と別館、離れ、貸切棟がある場合は、それぞれの許可上の位置付けを調べます。会計では一つの旅館に見えても、施設の許可や賃貸借が異なることがあります。売却資料に客室数を合算する前に、各区画をどの根拠で運営しているか確認しておくと認識違いを防げます。
株式譲渡では、法人の継続と変更届の確認を分ける
営業者である法人の株式が譲渡されても、その法人自体が別の法人へ入れ替わるわけではありません。ただし、代表者、役員、名称その他の事項を変える場合には、許可関係の手続を確認します。株主変更という言葉だけで、関連する届出や契約の検討を省かないことが重要です。
個人が許可を受け、家族の会社が経費の一部を負担しているような場合は、会社の株式を取得すれば営業許可も会社に付いてくるとは考えられません。名義と実態にずれがあれば、まず管轄窓口へ現状を示し、許可主体を含む取引の設計から検討し直す必要があります。
旅館M&Aでは、株式譲渡を選ぶ理由を「手続が何もないから」と説明しない方が適切です。継続する契約と、経営支配の変更で相手方確認が必要となる契約を把握し、営業者としての責任がどう続くかを整理します。従来の問題が取引により自動的に解消するものでもありません。
旅館の事業譲渡は、2023年12月施行の事前承認を確認する
2023年12月13日から、旅館業の事業譲渡では、あらかじめ承認手続を行うことにより営業者の地位を承継する制度が施行されています。要件を満たす承継を、新規許可が常に必要な取引と説明するのは正確ではありません。一方、譲渡後の届出だけで足りる制度でもありません。[I10]
厚生労働省は、譲渡人・譲受人による承認と事前相談を案内しています。現行案内では、承継後6か月以内に少なくとも一度、業務の状況を調査する取扱いも示されています。許可上の手続が終わる日だけでなく、承継後の衛生管理を誰が説明するかまで決めておきます。[I11]
当センターの提案は、旅館M&Aの契約書を完成させる前に営業主体、対象施設、予定日を整理して窓口と相談することです。承認の見込みを買い手同士の認識だけで確定せず、必要資料と条件を日程へ反映します。承継と同時に運営方法を変える場合は、その内容も隠さず示します。
客室改装や増築を伴う承継は、図面の同一性から調べる
事業譲渡の制度があるからといって、施設を大きく変更する計画まで同じ手続で扱えるとは限りません。厚生労働省の運用上の疑義に関する通知を踏まえ、既存の許可施設と改装後の施設の関係を確認します。新規許可等の要否は、具体的な構造設備の変更を示して相談します。[I12]
露天風呂付き客室への転換、離れの増設、食事会場の客室化などは、売上計画では魅力的でも、許可や建築、消防の検討が必要になります。現状の図面と、買い手の希望を反映した図面を分け、まだ承認を受けていない設備を現在の営業能力へ含めないようにします。
古い旅館では増改築の履歴が複数の業者へ分散している場合があります。図面が見つからない箇所は、分からないまま記載せず調査の対象として残します。旅館M&Aの説明では、宿泊に使っている実態と、許可資料に記載された用途が一致しているかが重要な確認点です。
不動産売却と運営委託では、誰が宿泊契約を負うかを見る
旅館M&Aで土地建物の保有会社と、宿泊営業を行う会社を分ける場合は、許可名義、宿泊契約、従業員への指示を行う主体を対応させます。建物賃貸、経営委託、事業譲渡は名称が似ていても同じ関係ではありません。契約の実質に応じて手続と責任を検討します。
物件の所有者が変わり、営業会社はそのまま借り続ける場合には、賃料、修繕負担、浴場設備の更新、契約期間が運営の継続性を左右します。所有者が負担する工事と営業者が負担する維持管理を区分し、老朽設備が止まったときの対応を双方が同じように理解しているか確かめます。
旅館M&A後も旧オーナーの会社が一部業務を受託するなら、単なる助言か、実際に現場を管理する契約かを明確にします。当センターは、旅館M&Aの契約図には資産の矢印だけでなく、顧客への責任と現場の指示系統も書くことを勧めます。費用を負担するだけでは責任主体は定まりません。
国際観光ホテル整備法の登録は、旅館業の許可と別に扱う
国際観光ホテル整備法には、外客宿泊施設の登録制度があります。これは旅館業法の営業許可と別の制度です。観光庁は、営業の全部譲渡・全部賃貸等に関する承継届出や、代表者、施設、外客接遇主任者等の変更に関する手続を案内しています。登録の有無も最初に確認します。[I13]
登録済みの旅館では、営業許可の承継を保健所と相談するだけで確認が完結したと考えず、登録の窓口である地方運輸局等にも変更内容を伝えます。複数の登録や認定を取得している場合は、それぞれについて管理者、条件、変更時の連絡先を整理しておくと混乱を防げます。
登録や認定があることを、将来の高稼働や売却価格の保証として扱うのも適切ではありません。旅館M&Aでは、どの顧客がその表示を評価しているか、維持するための人員や管理が確保できるかを検討します。観光施策上の制度と、実際に利益を生む営業力は分けて説明します。
省人化の計画は、2025年の管理要領改正と地域条件を確認する
厚生労働省は人手不足やICTの進展を踏まえ、旅館業の衛生等管理要領を改正し、2025年4月1日から適用しています。この通知は自治体への技術的助言であり、機器を導入すれば全国どの施設でも同じ無人運営ができるとするものではありません。営業区分や条例を確認します。[I14]
遠隔の受付や自動精算を導入しても、鍵の不具合、浴場の事故、停電、急な体調不良への対応が消えるわけではありません。買い手の省人化案を検討する際は、通常時の処理件数だけでなく、現地対応が必要な場面の連絡先と到着可能性を具体的に確かめてください。
当センターの見解では、旅館M&Aで評価しやすい省人化は、現場の負担を別の場所へ見えなく移す計画ではなく、作業と責任が整理された計画です。端末の保守、通信障害、外国語案内も含め、導入後に残る業務と必要なサービス費用を説明できる状態を目指します。
旅館M&Aで渡す宿泊者名簿と顧客情報は、目的を分ける
現行の衛生等管理要領では、宿泊者名簿の氏名、住所、連絡先等の記載と3年間の保存が示されています。法令上の記録と、再訪を促すために保有する顧客情報は、目的を分けて管理します。古い書式のまま記入を続けていないかも、承継前に見直したい点です。[I14]
宿泊者名簿、予約管理、メール配信、問い合わせ履歴が別々のサービスにあるなら、保存場所と管理権限を特定します。個人情報の提供に関する検討は後段で扱いますが、売却調査の初期から名簿の中身を丸ごと配布する必要はありません。まず保存と管理の仕組みを説明します。
アレルギーや特別な配慮の記録は、担当者が個人的なメモとして持ち続けている場合もあります。旅館M&Aで保護すべき情報を洗い出し、必要な業務担当者だけが利用できる管理へ整理します。顧客数を大きく見せる目的で、利用目的が不明な古い情報まで資産として数えません。
旅館M&Aの承継リスクは、温泉・衛生・安全を営業の実態から確認する
温泉の魅力は、源泉の所有だけでは説明できない
温泉を売りにする旅館では、源泉を自ら管理しているのか、組合や供給事業者から引いているのかを最初に分けます。源泉のある土地、採取に関する権原、配管、貯湯設備、浴場がすべて同じ名義とは限りません。温泉付きという物件紹介だけでは、取得する権利の範囲が分かりません。
環境省は、温泉の掘削・動力装置、採取、公共の浴用・飲用への利用を別の制度として説明しています。源泉を持つことと、実際に採取し宿泊客へ利用させるための条件を満たすことは分けて確認します。取引の対象となる権利と行政上の許可を対応させる必要があります。[I15]
当センターの提案は、源泉から浴槽までの経路を描き、各地点の所有者、使用根拠、維持管理者を記すことです。途中で他人の土地を通る配管や共用設備があれば、その利用条件も調べます。旅館M&Aでは、立派な浴場の写真より、湯を継続して届けられる説明が重要になります。
温泉の採取許可とガス濃度確認、利用許可を区別する
温泉法では、採取について許可が必要となる一方、可燃性天然ガスの濃度に関して所定の確認を受けた場合には例外があります。また、温泉を公共の浴用・飲用に供する利用許可は別の項目です。許可証と確認書を同じものとして扱わず、書類の正式な名称を一覧にします。[I15]
源泉から湯を受ける旅館では、自館が負う利用上の責任と、供給側が負う採取・供給の責任を区分します。自家源泉の旅館では、複数の許可や確認の関係がより重要です。ポンプを交換する、湯量を増やす、利用する源泉を替えるといった予定も、変更手続の検討に含めます。
旅館M&Aの調査では、許可番号だけを記載した一覧では不足することがあります。対象場所、対象設備、名義、付された条件と現在の運転を照合してください。古い設備図を最新のものと思い込むと、許可の確認が済んでも、買い手が引き継ぐ実際の設備を特定できません。
温泉利用の承継は、旅館M&Aの営業承認と一括処理しない
環境省が案内する温泉利用許可の法人合併・分割の承継承認は、その取引方法を対象とする制度です。旅館業の事業譲渡で営業者の地位を承継できることから、温泉利用許可も同じ承認に含まれるとは解釈できません。相続、合併、分割、事業譲渡の別を明示して確認します。[I16]
神奈川県の2026年6月更新の案内は、営業譲渡や施設売却等では許可の地位承継の対象とならず、新たな許可が必要と説明しています。他方、可燃性天然ガス濃度確認には事業全部譲渡等の承継届があります。同じ温泉関係でも手続が異なる例として、所在地の窓口へ確認します。[I17]
売却契約では、旅館の営業と温泉利用のそれぞれに必要な手続を別の条件として管理します。新しい運営者が温泉を提供できる時期が遅れれば、温泉付きプランの販売にも影響します。承継直後も全商品を販売できるという計画は、これらの確認が揃ってから判断してください。
分湯契約は、湯量・停止時の扱い・配管負担まで読む
外部から温泉の供給を受ける場合は、供給契約や組合の規約について、名義変更、譲渡、加入、保証金、料金改定の条件を確認します。長い取引が続いているから新しい経営者も同じ条件になるとは限りません。口頭で運用されている取決めがあれば、内容を相手方と整理します。
供給量、温度、時間帯、定期停止、故障時の連絡は、宿泊商品を支える条件です。通常の使用量だけでなく、満室時や寒い時期にどこまで対応できるかを確かめます。供給停止時の代替策を検討しても、客への表示や説明と実際の提供内容が食い違う計画にはしません。
当センターは、旅館M&Aで温泉を評価する際、源泉の希少性と利用の安定性を分けて説明することを勧めます。珍しい泉質でも、配管費用の分担や供給継続が不明なら営業計画は組めません。権利の呼称より、どの条件でサービスを継続できるのかを先に明確にしてください。
浴場の承継は、日々の管理記録と系統図を対にする
厚生労働省は旅館等の入浴施設について、レジオネラ対策の手引きや循環式浴槽の管理資料を公表しています。浴場の衛生管理は、温泉の成分分析や利用許可があることだけで完了するものではありません。所在地の基準と設備方式に応じた管理の実施状況を確認します。[I18]
承継資料には、浴槽、貯湯槽、ろ過器、循環配管の関係と、清掃・点検・検査の記録を組み合わせます。記録の欠落や指摘がある場合は、対象と対応状況を示してください。直前に一度だけ検査した結果で、過去の管理や引継ぎ後の安全を包括的に保証することはできません。
源泉掛け流しという表示があっても、館内のすべての浴槽や設備が同じ方式とは限りません。貸切風呂や客室風呂を含め、担当者が管理対象を漏れなく説明できるかを確認します。清掃業者へ委託している部分についても、作業範囲と記録の受渡しを明確にしておきます。
旅館内の飲食営業とHACCPの管理を別に確認する
厨房の飲食店営業に関しては、食品営業の事業譲渡による地位承継の届出制度を確認します。旅館業の事前承認と、食品営業の届出を同じ手続としないことが重要です。食事会場、売店での製造、別棟の飲食施設など、実際に行う営業の種類と許可・届出を照合します。[I11]
HACCPに沿った衛生管理は、2021年6月から原則として食品等事業者へ求められています。旅館の厨房でも、管理計画が置かれているかに加え、実施記録と見直しを確認します。料理長が交代する際は、献立や工程の変更が管理方法へどう影響するかを検討してください。[I19]
宴会と宿泊の食事を同じ厨房で作る場合、ピーク時の仕込み、保管、提供の流れが平常日と異なることがあります。旅館M&Aの資料では、販売するプランと厨房が対応できる工程を合わせて示します。料理の評判を維持することと、衛生管理を継続することを両方の承継条件にします。
安全関係の資料は、許可取得時と現在の運営を照合する
消防庁の宿泊施設向け案内では、消防用設備等の点検資料と、防火対象物の定期点検に関する資料等が区別されています。対象となる義務や特例は建物の条件によって異なるため、すべての旅館が同じ書類だけで足りるとは扱いません。所轄消防機関への確認を前提に整理します。[I20]
営業許可を取得した時点の状態と、現在の客室配置や避難経路が一致しているかを確かめます。倉庫として使う場所、閉鎖した階、増設した浴場なども含め、実態を図面へ反映します。点検報告が存在することと、記載された指摘事項が解消していることは別に確認してください。
売却準備で安全上の問題が分かった場合は、価格の交渉だけへ回さず、営業中の対応を専門家と検討します。買い手がいずれ直す予定であることは、現在の管理責任を免れる理由にはなりません。対処の必要性、実施済みの措置、残る課題を区別して説明する姿勢が重要です。
旅館M&Aでは、サービスを続ける条件を部門横断で示す
観光庁の2026年の人材活用・業務改革の手引きは、人の活用と業務の見直しを組み合わせて扱っています。承継を考える旅館でも、従業員に多くの仕事を兼務させるだけでは改善になりません。接遇、厨房、清掃、設備のどこで連携が途切れるかを確認することが必要です。[I21]
例えば夕食時間を増やす提案は、料理人だけでなく配膳、洗浄、受付、翌朝の勤務に影響します。浴場の営業時間を延ばす提案なら、衛生管理と夜間対応も増えます。新しい商品や人員削減を検討する際は、一部門の都合だけで他部門の負担を見落とさないようにしてください。
当センターの見解では、旅館M&Aで引き継ぐ事業の説明は、施設、許可、人、顧客への約束が一つの商品につながって初めて完成します。後段の事例や価値評価を読む際も、自館ならどの条件を確保すれば同じ営業を続けられるかという視点を持つと、比較すべき点が明確になります。
旅館M&Aの事例で見る、残す運営と変える仕組み
旅館の承継事例では、建物を取得した事実だけを読むと、取引の意味を取り違えることがあります。運営を別会社へ移す、会社の全株式を譲る、事業再生の中で営業を残すという違いを確認してください。本章では旅館と温泉を備えるホテルの六例を通じ、売却条件を考えるための材料を整理します。
各事例の公表事実と、その事実から本稿が考える売却準備の論点は見出しを分けています。引継ぎの成果や経営者の気持ちを想像で補ってはいません。取引額が記載されていない案件から倍率は推計せず、発表時に確認できる事項と、別途調べなければ分からない条件を区別して読み解きます。
| 対象となる宿・会社 | 確認した承継の形 | 売却オーナーが考える論点 |
|---|---|---|
| 西山別館 | 新設した運営会社による運営引継ぎの合意 | 歴史的な建物と、宿の体験を担う運営 |
| 浜の雅亭一井 | 再生手続を経た別会社への事業承継 | 営業・雇用の継続と旧会社の整理の区別 |
| ふく井ホテル | 2022年3月1日付の全株式取得 | 後継者不在への対応と旧経営者の関与 |
| こしかの温泉 | 2022年1月1日付の全株式取得 | 温泉と新しい宿泊商品の組み合わせ |
| ホテル大佐渡 | 2021年4月26日の全株式譲受完了 | 近隣宿・島内の観光事業との連携 |
| 對山荘 | 融資当事者の発表で株式取得実施を確認 | 買収資金、営業資金、投資資金の違い |
西山別館の運営承継から、旅館M&Aで残す価値を考える
公表事実:新会社設立と運営を引き継ぐ合意
せとうちDMOは2022年3月18日、瀬戸内ブランドコーポレーションが全額出資するせとうち旅館を同月1日に設立し、西山旅館から尾道市の西山別館の運営を引き継ぐことで合意したと発表しました。発表は施設改修も予定していますが、対価や不動産の移転条件までは記載していません。[C1]
2023年5月の同DMOの発表では、改修後のRyokan尾道西山が開業したことを確認できます。一方、2022年3月の合意日が、そのまま運営の実際の切替日とは限りません。また、新会社への100%出資という記載を、西山旅館の全株式を取得した意味に読み替えることもできません。[C2]
本稿の見解:古さを残す目的と、使える状態にする費用を分ける
歴史ある旅館のオーナーが示したいのは、築年数の長さだけではなく、宿泊客がその場所で何を体験できるかです。庭園、離れ、客室からの眺め、地域の食文化には、それぞれ価値の伝え方があります。建物の説明と宿泊商品の説明を分けると、買い手が守る対象と変える対象を検討しやすくなります。
例えば、残したい庭園があるなら、景観の魅力とともに維持する作業を示します。剪定、清掃、水やり、季節ごとの手入れを誰が担うかが分からなければ、買い手は維持費を見込めません。無償の家族労働に支えられている部分も含め、守りたいものを維持できる条件として説明することが大切です。
古い客室の意匠を残す案では、見た目を整える工事と、宿泊に必要な機能を更新する工事を区別します。配線、空調、水回りをどう扱うかで、使える客室数や工事中の営業が変わります。文化的な魅力があることを理由に調査を省かず、残す価値と必要費用が同じ図面で分かる資料を用意してください。
新しい運営者が地域の体験を組み込む場合、宿だけで完結しない協力関係も確認します。案内役、飲食店、移動手段、文化施設との連携は、旧経営者との個人的な関係に基づく場合があります。取引先一覧だけでは伝わらない約束を整理し、継続できるものと再調整が必要なものを分けます。
新会社を使う承継では、会社の設立日、事業を引き継ぐ日、改修後の開業日を別に管理すると判断が明確になります。それぞれの間に支出や準備が発生するためです。オーナーは合意した時点だけで安心せず、誰が休業中の管理や既存予約への対応を担うのかまで条件を確認してください。
また、運営を引き継ぐという発表から、土地や建物を購入したのか借りたのかは一律に分かりません。自館で同様の話が進む場合も、建物の所有者と営業する法人の関係を最初に整理します。家賃、修繕、改装の承諾、契約終了時の扱いが、双方の投資判断に影響することを意識してください。
売却側が古い家具や器を残してほしいと考えるなら、その理由を示すことも役立ちます。単に廃棄しない条件とするより、客室、食事、展示のどこで使い続けるのかを話し合います。日常使用に耐えないものは保管や展示を検討するなど、保存の希望を運営できる方法へ置き換える余地があります。
本件が示すのは、長年の歴史をそのまま価格に換算できるということではありません。歴史を宿泊客に伝える運営と、建物を使い続ける準備が組み合わさる点です。自館の大切な部分を言語化し、その維持に必要な仕事を隠さず示すことが、買い手の提案を具体的に比較する助けになります。
浜の雅亭一井の事業承継:営業を残すことと旧会社の整理を分ける
公表事実:旅館事業と従業員の引継ぎ
一井は2021年10月29日、松浪が運営していた三重県鳥羽市の浜の雅亭一井の事業を同年8月10日に承継したと発表しました。旅館事業に関わる資産と全従業員を引き継ぎ、営業を継続している内容です。松浪は同年5月に民事再生を申し立て、再生手続開始の決定を受けていました。[C3]
新たな一井は三重リバイタルとグッドハイブが90%、10%を出資して設立した会社と説明されています。この比率は新会社の出資構成であり、旧会社の株式取得割合ではありません。確認した当事者発表に譲渡価格はなく、旧会社の債務の処理や個別の精算条件までは判断できません。[C3]
本稿の見解:事業の継続可能性を、会社の過去と切り離して示す
経営が厳しい旅館でも、立地、料理、従業員の経験など、継続できる価値が残る場合があります。一方で、その価値だけを見せても資金繰りの問題は解消しません。売却オーナーは将来の営業に必要な費用と、過去から抱える負担を分け、どの事業をどの条件で続けられるかを説明する必要があります。
資金に余裕がない段階では、年間の損益だけでなく、直近の支払予定が重要になります。食材、給与、光熱費、予約の返金などを時系列で整理すると、営業を継続しながら引き継げる期間を検討できます。売却の成立を期待して通常の支払を曖昧にするのではなく、専門家と早期に実態を共有します。
事業譲渡で宿の営業が続く場合も、予約客には運営者の変更が見えにくいことがあります。古い予約確認書と新しい請求書が併存するなら、宿泊条件や返金の窓口を整理します。営業継続という言葉だけで既存の約束がすべて自動的に同じ主体へ移ると考えず、一つずつ引継ぎの扱いを確かめます。
雇用を守りたい希望は、人数を残す条件だけでは具体化しきれません。勤務場所、担当業務、賃金、住込みの扱い、引継ぎ中の指示を確認します。公表事例で全従業員を引き継いだことと、自館でも同じ条件を実現できることは別であり、買い手の運営計画と従業員への説明を結び付けて考えます。
再生を前提に設備投資を行うなら、何を先に直せば営業の安定につながるかを見極める必要があります。客室の装飾より給湯の不安定さが制約になっている場合もあります。工事の見栄えで優先順位を決めず、販売できる客室、提供できる食事、従業員の作業に与える影響から投資を整理します。
旅館事業の継続と旧会社の法的整理は、同じ日程で完了するとは限りません。本件の公表資料だけから債権者への配当や保証の扱いを推測することはできません。自館で検討する場合は、営業の引渡し、旧会社の手続、経営者個人の保証を別の課題として専門家へ確認することが重要です。
買い手候補が再生の経験を持つという説明を受けたときも、自館に投入できる人員と資金を確認してください。一般的な実績と今回の運営能力は一致するとは限りません。料理、清掃、予約販売、修繕の担当を具体的に尋ねることで、再開後の仕事を旧オーナーへ戻し続ける計画を避けやすくなります。
この事例を読む際は、苦しくなってからでも同じ手法で必ず救済されるとは受け止めないでください。選べる手段は資金、権利、関係者の協力によって変わります。営業を続けるための情報を早くそろえることが、条件交渉のためにも、必要な支援へつながるためにも有効な準備になります。
ふく井ホテルの全株式取得:後継者不在と顧問として残る役割
公表事実:取得実行と旧代表の関与方針
そらは2022年3月7日、帯広市のふく井ホテルの全株式を同月1日付で取得したと発表しました。新代表を配置し、前代表は当面顧問として在籍する内容です。ホテル名と従業員の雇用を維持する方針も示していますが、確認した発表には売買代金や顧問報酬、在籍期間の具体的な記載はありません。[C4]
同発表には前代表自身のコメントがあり、後継者不在が大きな悩みであったことが説明されています。これは当事者が公表した背景であり、外部から動機を推測したものではありません。ただし、雇用や名称を維持する方針が将来にわたりどの条件で約束されたかまでは、発表から確認できません。[C4]
本稿の見解:会社を譲ることと現場から離れることを別に設計する
後継者がいない旅館では、所有権の譲渡が決まるだけで安心して退任できるとは限りません。古くからの顧客、地域との連絡、設備の癖を旧経営者だけが知っていれば、退任後も判断を求められます。顧問として残る提案を受けた際には、関与する理由を業務ごとに分けて確認してください。
顧問の役割は、地域への紹介、過去の経緯の説明、接客の助言などに限定することも考えられます。一方で人員配置や苦情処理まで引き受けるなら、負担は日々の経営に近づきます。肩書ではなく、何を誰から依頼され、どこまで判断するのかを決めることが、退任後の生活設計に直結します。
既存のホテル名を残す条件にも、目的を付けておくと交渉が進みます。長年の信用を守りたいのか、予約客の混乱を避けたいのかで必要な対応は変わります。名称を維持しても宿泊商品や接遇が大きく変わるなら、何を継承したと顧客へ伝えるかを別途話し合う必要があります。
温泉を備える駅前ホテルのように、複数の来館理由がある宿では、顧客層ごとの採算を示すと役立ちます。出張の宿泊、観光、食事、入浴では利用時間や必要な人員が異なるためです。自館の来館目的を把握できれば、買い手が得意な販売経路を加えることで何が変わるかを検討しやすくなります。
常連客との関係を後任に伝えるときは、個人的な好意と会社として約束した条件を区別してください。毎回の特別料金、料理の変更、送迎などがある場合、誰の承認で続けるかを整理します。旧経営者の裁量を無制限に残すより、後任が説明できる条件へ変える方が運営の責任を明確にできます。
社員の不安に対しては、雇用を維持するという方針に加え、日々の働き方を説明します。新しい責任者へ相談できる時間や、業務の変更を提案する方法を用意すると、旧経営者が相談を抱え続けずに済みます。従業員との信頼を引き継ぐためにも、新しい経営者が自ら説明する場が重要になります。
自館で後継者を探す場合は、年齢や体調に問題が出てからの短い交渉を前提にしないことも大切です。候補先の比較、資料づくり、関係者への説明には時間が要ります。まだ日常の判断を説明できる時期に準備を始めることは、価格だけでなく承継条件を選ぶ余地を確保する行動になります。
この案件の価値は、後継者不在という課題に対して、株式の移転と旧代表の一定の関与を組み合わせた点にあります。顧問として残ること自体を成功条件にせず、自分が離れても宿が判断できる仕組みへ移す道筋として考えます。実際の終了条件や報酬は、自館の必要性に合わせて定めてください。
旅館M&Aの取得後投資と、価格を読む際の境界
宿泊会社を取得する理由には、新しい客層への展開や近隣施設との連携もあります。ただし、買い手の計画に大きな投資が含まれることと、譲渡する株主が高い代金を受け取れることは別です。残る三例では、取得対象と追加投資、融資と売買対価を分け、数字や方針の読み方を具体化します。
こしかの温泉の完全子会社化:新しい宿泊商品に必要な基盤
公表事実:温泉旅館とグランピング事業の取得
ビジョンは2021年11月17日、鹿児島県霧島市で温泉旅館とグランピング宿泊を営むこしかの温泉の全株式取得を決めたと発表しました。準備中のグランピング事業を成長させる目的を示しています。2022年2月14日の決算短信では、同年1月1日付の全株式取得を実施済みと確認できます。[C5][C6]
この決算短信では取得原価が未確定とされ、取得関連のアドバイザリー費用等は300万円と記載されています。費用を株式の価格と混同してはいけません。また、後年の会社資料には経営者が従来から施設の経営に関わっていた背景もあり、無関係な第三者同士の一般的な売却条件と同一視しません。[C6][C7]
本稿の見解:温泉の魅力と新商品を支える能力を別々に確かめる
既存旅館へ新しい宿泊形態を加える提案では、見た目の魅力だけでなく共用する設備を確認します。温泉、給排水、電気、厨房、清掃、受付には処理できる量があります。客室やテントを増やすだけで運営が広がるとは考えず、宿のどの部分が追加需要を支えられるかを整理することが必要です。
温泉付きの客室を増やす計画なら、源泉の特徴と実際の供給条件を分けて確認します。湯量や温度の記録、配管、保守、利用に関する権利や契約が、構想を実行できるかに関わります。本件の設備に問題があったという意味ではなく、同じ発想を自館へ当てはめる際に必要となる点検事項です。
新しい宿泊商品が既存の顧客と異なる層を呼び込む場合、食事と接客の組み立ても変わります。販売単価の上昇だけでなく、一組当たりに必要な準備、清掃、食材の量を見積もります。売却オーナーは新商品への期待を語るときも、既存スタッフで対応できる範囲と追加負担を分けて説明してください。
買い手が宣伝や販売に強みを持つなら、自館で不足していた集客方法を補える可能性があります。ただし予約が増えても、繁忙日の人員や設備が追い付かなければ満足度を損ないます。販売の拡大と受入能力の拡大を同じ速さで進められるか、部門別の担当者と予算を確認することが重要になります。
取得後の改装費を買い手が負担する提案では、その費用が売却価格とどのような関係にあるかも整理します。提示額が低くても必要投資を引き受ける案と、高い額を提示して改修負担を残す案は、同じ条件ではありません。株主が受け取る代金と宿へ投入される資金を分けて比べる必要があります。
すでに関係のある相手と取引する場合にも、価格や契約を曖昧にしないことが大切です。互いの事情を知っていることと、条件を第三者へ説明できることは別だからです。算定の前提、取締役会などの判断、利害関係の整理を残すことで、取引後に価格の根拠を巡る認識の差を減らせます。
この案件の数字を使う際には、公表時点を明示する必要があります。取得原価が未確定と記された決算短信から、現在まで金額が一切公表されていないとは断定できません。本稿では確認した当初資料の範囲を示し、そこから倍率を計算せず、事業を成長させるために何を取得したかに注目しています。
自館に新しい業態を加える構想があるなら、実行済みの成果と、まだ試算段階の上積みを別の資料にします。買い手の計画を先に利益へ織り込むと、実現前の収益を重ねて評価するおそれがあります。現在の宿の稼ぐ力を示したうえで、追加投資により何を変えるのかを話し合う順序が有効です。
ホテル大佐渡の株式譲受から考える、複数施設の旅館M&A
公表事実:契約と完了、全株式の移転を確認
サンフロンティア不動産は2021年3月30日、グループ二社を通じてホテル大佐渡の株式100%を取得すると発表しました。契約日は3月29日、実行予定日は4月26日で、同日の完了発表も確認できます。譲渡元はリンコーコーポレーションであり、譲渡価額は非公表と説明されています。[C8][C9][C10]
取得発表では、近隣のグループホテルとの人事交流や情報共有、島内の観光事業との連携を方針として示しています。これらは取得時の計画であり、本稿が統合後の増益を確認したという意味ではありません。売却による会計上の損失などが開示されていても、その額を売買代金とは扱いません。[C8][C10]
本稿の見解:近い宿同士でも、統合の方法は一つではない
近隣に宿を持つ企業が買い手となる場合、人員の応援、仕入、予約販売を連携できる可能性があります。しかし距離が近いだけでは、勤務時間や提供サービスまで一致しません。自館の業務を時間帯別に示し、どの役割を共同化できるか確認する方が、漠然とした相乗効果より実現性を判断できます。
人事交流の提案では、料理や接客の違いも検討します。別の宿で経験のある従業員でも、食事の進め方、客室設備、常連客への対応を知るには準備が必要です。応援人数を足せば人手不足が解消すると考えず、教育を担う人と期間、移動や宿泊の負担まで具体化することが求められます。
共同仕入には規模の利点があり得ますが、自館の料理を特徴づける仕入先を失うと、売上側へ影響する可能性もあります。価格だけでなく、品質、納品時間、少量対応、欠品時の代替を比較してください。残すべき仕入関係をオーナーが説明できれば、買い手も統一の範囲を判断しやすくなります。
島や交通手段が限られる地域の宿では、施設の集客と地域への到達を分けて考える必要があります。宿泊予約が増えても移動手段が確保できなければ、その需要を受けられないためです。買い手の交通・観光事業との連携案には、実際の便、時刻、送迎体制を当てはめて検討することが有用です。
同じ地域に複数の宿がある場合には、料金や客層の役割分担も重要になります。すべてを同じ商品へ寄せると、既存顧客から見た選択理由を薄める可能性があります。自館の強みをどこへ残し、共同化する部分は何かを話し合うことで、屋号の継続だけでは表せない承継条件を具体化できます。
土地・建物を含む宿泊会社の株式取得では、株式の額だけで投資総額を捉えられない場合があります。会社に残る借入、今後の設備更新、運転資金が関係するためです。価格が非公表の本件から部屋当たりの相場を作らず、自館ではどの負担を引き受けてもらうかを条件表で明確にしてください。
公表された取得理由は、候補先へ質問するための材料にもなります。人員の交流を予定するなら、誰をどちらへ配置するのか、情報を共有するなら、何のシステムを使うのかを尋ねます。買い手の意図を否定するためではなく、旧オーナーが負う引継ぎの仕事を見積もるために確認するのです。
この事例では、地域内の他事業と宿の運営を結び付ける発想が読み取れます。自館の売却でも、遠方の大手だけを候補と考えず、地域で不足する機能を補える相手を検討する余地があります。その際も規模や知名度を根拠に決めず、自館の客層と営業を続けるための計画を比べることが大切です。
對山荘の株式取得:融資額を買収価格と取り違えない
公表事実:金融機関が取得実施と資金支援を説明
商工中金は2021年4月28日、アンドリゾートへの協調融資の発表で、同社が修善寺温泉の對山荘の株式取得を実施したと説明しました。融資当事者による一次資料ですが、個別の取得日、取得割合、株式対価は記載されていません。確認できるのは同発表時点で取得実施が示されている範囲です。[C11]
発表にある5億7,500万円はシンジケートローンの組成額で、對山荘の売買代金として示された数字ではありません。契約締結日の4月23日も融資契約の日付です。融資額やその日付を株式取得の条件へ置き換えると、価格と時点の両方を誤って説明することになるため、区別しています。[C11]
本稿の見解:資金の用意は、取得後の営業まで確認する
旅館を買う相手に資金があるかを確かめるときは、代金を払えるかに加えて、その後の営業資金も確認します。改装、採用、予約の返金、繁閑による入金差への備えが必要になるためです。買収時点の残高だけで安心せず、事業計画の中で宿を運営する費用が確保されているかを見てください。
融資を前提とする提案では、審査中なのか、条件付きで承認されているのか、実行可能な状態なのかを分けます。金融機関と相談しているという言葉だけでは決済を保証しません。確認すべき期限と条件を買い手へ示し、必要資料の提出と資金調達の進み具合を同じ工程表で追うと実務的です。
買い手が複数の宿を運営している場合には、調達資金をどの施設へ使うかも重要です。グループ全体の大きな調達額が、そのまま自館への改装予算とは限りません。自館の投資計画、人員配置、支払予定に対応する部分を確認することで、宣伝上の総額と実際の運営条件を切り分けられます。
修繕の一部を実行後へ回す場合には、資金の確保と支出の決定を別に考えます。借りられる枠があっても、他の案件が優先される可能性があるためです。必須の修繕は対象箇所、予定時期、判断する責任者を示し、宿泊の安全や営業に関わる課題が後回しにならない条件を検討してください。
旅館の買収計画と新規施設の開発が同時に進む相手には、現場責任者の配置も尋ねます。資金だけでなく経営陣の時間が複数の案件に分かれるからです。自館の立上げや引継ぎを誰が担当するかが決まっていれば、旧経営者が想定外の長期間にわたり運営を支え続けるリスクを把握できます。
本件の資料は、融資を組成した金融機関が自らの支援を説明したものです。記載がない取得割合や対価を別の推測で補う必要はありません。オーナーが公開ニュースを参考にするときも、発表者が何の当事者で、どの範囲を説明しているかを確認すれば、必要以上の結論へ飛びつかずに済みます。
買い手の借入が増えること自体を、直ちに悪い条件とみなす必要はありません。返済計画と営業で生む資金が釣り合い、必要な投資を続けられるかを考えることが重要です。売却オーナーは自館に残る債務と買い手側の調達を分け、追加の保証や負担を求められていないかを契約で確認します。
この案件から得られる教訓は、記事に大きな金額が出ていても、その数字が何の金額かを読み分けることです。株式対価、融資、設備投資、資本金では意味が異なります。自館への提案でも金額の見出しだけで判断せず、受取人、使途、支払時期、残る義務を対応させると比較が明確になります。
六つの旅館M&A事例を、自館の交渉で使える問いへ変える
事例を参考にする目的は、他館の条件をそのまま再現することではありません。歴史を残したい、人材を守りたい、退任したい、投資を引き受けてほしいという希望に対して、どの取引の形が関係するかを考えるためです。自館の事情と一致する点、確認が必要な点を分けて候補先へ伝えてください。
| 自館の希望 | 具体的に確認する条件 | 事例の読み違いを防ぐ点 |
|---|---|---|
| 建物や歴史を残したい | 利用目的、維持費、改修範囲、運営権限 | 運営承継と不動産取得を同一視しない |
| 雇用と営業を続けたい | 承継対象、人員計画、説明、営業資金 | 事業の継続と旧会社の整理を区別する |
| 経営から離れたい | 後任、顧問の仕事、期間、報酬、終了条件 | 株式譲渡と完全退任を別々に設計する |
| 買い手に投資してほしい | 予算、時期、支出判断、運営体制 | 投資額や融資額を譲渡代金にしない |
価格の比較には、対象会社の財務と譲渡範囲、借入、必要投資などをそろえる必要があります。これら六例だけで旅館の一般的な成約倍率を示すことはできません。公開事例は条件設計の発想に使い、自館の試算では確認できた利益と資産、引き継ぐ負担を根拠にする姿勢が、納得できる交渉につながります。
旅館M&Aの価値評価では、宿泊単価より先に利益の中身をそろえる
稼働率・ADR・RevPARを、食事と営業日数の条件付きで読む
旅館の客室単価は、一人当たりの宿泊料金なのか、一室当たりなのかで意味が変わります。二食付き料金を客室売上として集計する施設と、食事相当分を分ける施設も、そのまま比較できません。価値評価の最初に、販売客室数、人数、料理、税の扱いを合わせ、前年と同じ条件で比較できる指標を作ります。
観光庁の経営ガイドラインは、客室平均単価のADRと、販売可能な客室一室当たりの売上であるRevPARを紹介しています。RevPARはADRと客室稼働率の積で確認できます。ただし、これらは費用を差し引く前の指標です。単価が上がっただけで、料理原価や販売手数料を含む利益が増えたとは判断しません。観光庁・宿泊業の経営ガイドライン概要版
次の表は一館法人の30日間の客室部門を切り出した仮定です。食事、売店等の収入は含めていません。売止めや工事休業の部屋を分母から外した場合は、その数も別に示し、表面上の稼働率だけを良く見せないようにします。
| 指標 | 計算 | 結果 |
|---|---|---|
| 販売可能客室数 | 40室×30日 | 1,200室泊 |
| 販売済み客室数 | 当月の実績を仮定 | 840室泊 |
| 客室稼働率 | 840÷1,200 | 70% |
| ADR | 客室相当売上2,520万円÷840 | 30,000円 |
| RevPAR | 30,000円×70% | 21,000円 |
OTAの入金額と売上を同じ数字にしない
予約サイト経由の売上は、宿泊者の支払総額、販売手数料、ポイントや割引の負担、実際の振込額へ分けます。手数料が差し引かれた入金だけで売上を把握すると、自社予約との比較が崩れます。月次資料では、宿泊日、売上計上、手数料精算、入金の各時点をつなぎ、同じ宿泊を重複計上しないようにします。
直接予約の比率が高ければ必ず利益率が高いとも限りません。自社サイトの広告、予約システム、電話受付、決済、キャンセル対応にも費用がかかります。販売経路ごとに宿泊単価と獲得費用を対応させ、泊まった後に残る貢献利益で比べると、買い手が販路を変更した場合の影響を説明しやすくなります。
買い手の予約網へ移行して手数料が下がるという案は、現状の継続利益とは別に評価します。既存プランの販売停止、会員の再登録、写真や広告の更新、移行中の予約減少まで考慮します。買い手独自の効果を利益へ加えたうえ、同じ効果を理由に倍率を増やすと、期待する価値を二重に足す可能性があります。
料理と接客の価値は、原価と提供能力まで含めて測る
料理を強みにする旅館では、仕入単価だけでなく、食材の歩留まり、廃棄、献立変更、宿泊人数による仕込み量を見ます。高単価のプランでも、少人数の日に調理人員と提供工程を維持する費用が大きければ利益は限られます。食事部門の貢献と客室販売への効果を分け、どこで収益を得ているかを説明します。
個室食や部屋食を続ける場合、配膳、片付け、清掃に必要な人数が販売可能な客室数を制約することがあります。空室があっても、人員不足で売り止めているなら建物の能力だけでは売上を増やせません。買い手の人員配置で接客品質を保てる範囲を確認し、増収計画と採用・教育費を同時に計算します。
旅館M&Aの正常利益は、繁忙期だけを一年分へ伸ばさない
紅葉、雪、海水浴、祭りなどに需要が集中する旅館では、年間合計に加えて月別の料金と稼働を確認します。満室の日に追加販売できる余地は小さく、平日の需要を増やすには別の施策が必要です。最高月の利益を十二倍するのではなく、閑散月の固定費と休館日の運営方法を含めて継続利益を考えます。
大型イベントや団体の一度限りの利用があった年は、通常の季節需要と分けて調べます。ただし、毎年の繁忙期や定期団体まで非反復と扱う必要はありません。翌年の開催、契約、再予約の状況を確認し、継続が確認できる売上、期待だけの売上、終了した売上を同じ説明に混ぜないようにします。
本稿の見解では、天候や交通への依存は、抽象的に倍率を低くするだけでなく、販売可能日数とキャンセルの影響へ置き換える方が有用です。売上減少に伴って減る食材費と、残る給与や光熱の基本料金を分ければ、厳しい年にも必要となる運転資金を具体的に把握できます。
女将・料理長・経営者の仕事を、継続できる体制へ置き換える
家族経営の旅館では、経営者や女将が予約の調整、得意客への対応、食事の判断、従業員の相談、地域との関係を同時に担うことがあります。報酬額だけで必要経費を判断せず、退任後も残る仕事を整理します。管理者一人を採用すれば全て代替できるとは限らず、役割ごとに必要時間と費用を見積もります。
料理長や特定の接客担当に宿泊客が付いている場合、人物への信頼と施設の評判を区別します。献立、仕入、予約時の注意事項を共有できても、本人の退職による影響がなくなるわけではありません。本人の勤務意向、後任への教育、提供方法を確認し、維持できる売上と必要な代替費用を評価に反映します。
統一仮定例では現在の役員報酬等を費用に残し、後任体制に必要な増分を年間900万円と設定します。退任する人の報酬をすべて戻す計算ではありません。取引後の短期的な引継ぎ協力に対する対価は別に扱い、恒常的な運営費と、期間を限った協力費の境界を明確にします。
旅館M&Aの正常化EBITDA8,200万円を計算する仮定例
以下の計算は、自社で土地建物を保有する40室の旅館を一館運営し、その法人の全株式を譲渡する説明用の設定です。特記しない限り金額は万円、利益は一年分です。旅館業界の平均値や実在する取引条件を示すものではなく、数字の定義と価格の関係を理解するための一貫した仮定例です。
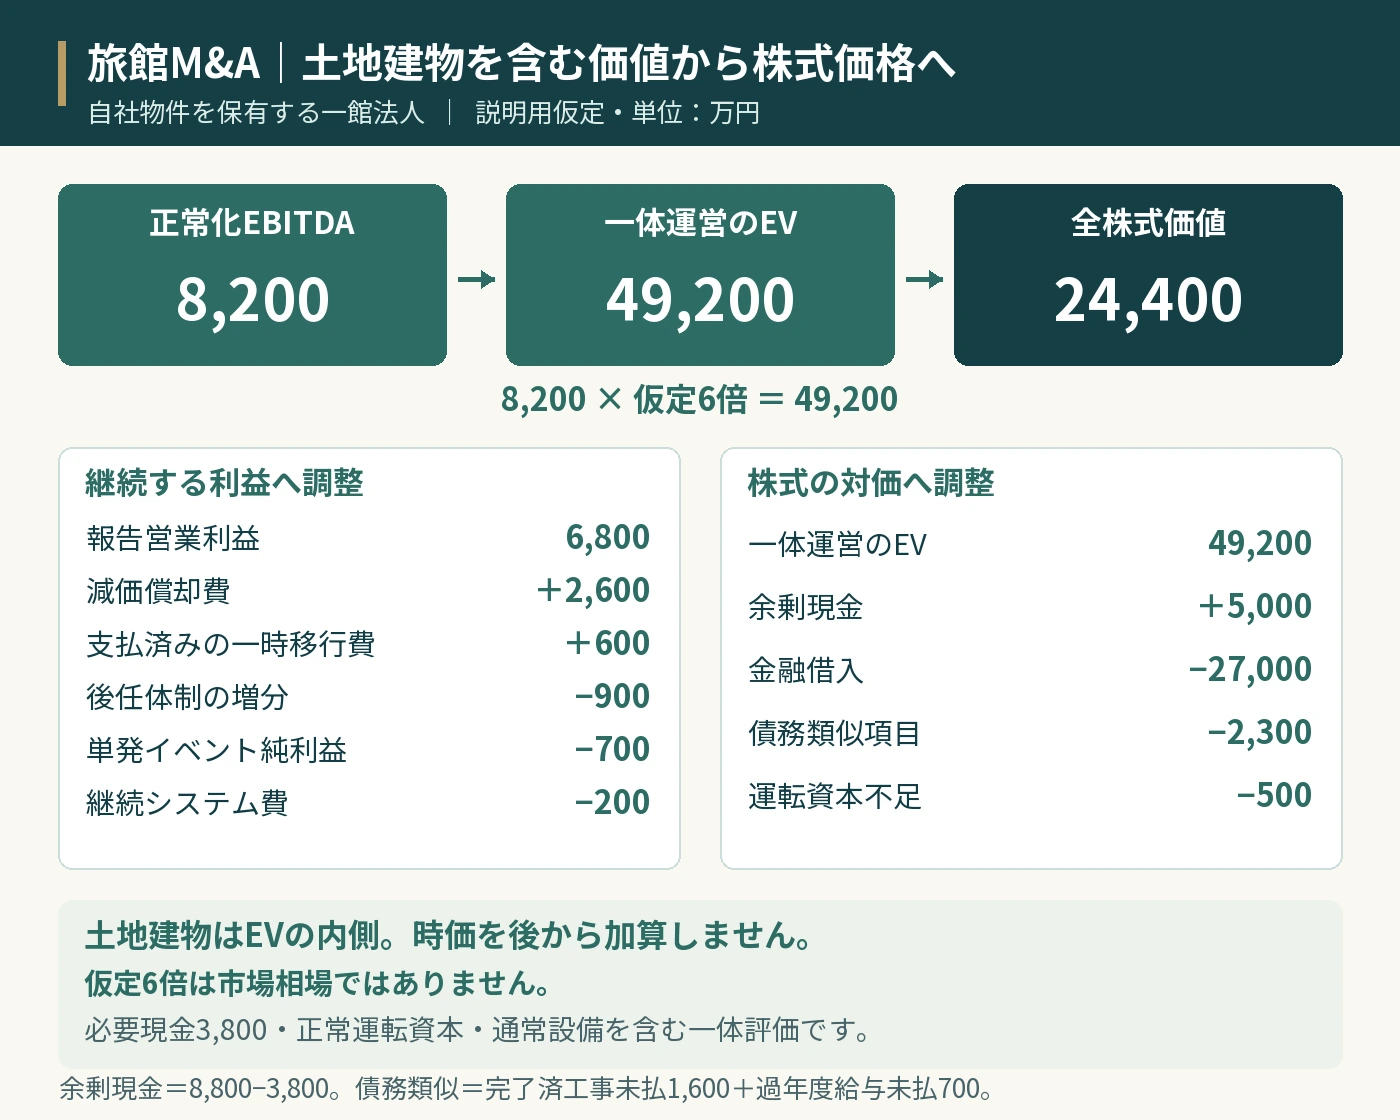
報告営業利益6,800万円に減価償却2,600万円と支払済みの一時移行費600万円を加え、後任体制の増分900万円、単発イベントの純利益700万円、継続システム費200万円を差し引きます。この結果、正常化EBITDAは8,200万円です。日常の修繕や保守を全て一時費として戻す想定にはしていません。
| 項目 | 増減 | 仮定の内容 |
|---|---|---|
| 報告営業利益 | 6,800 | 既存人件費・通常修繕費を計上済み |
| 減価償却費 | +2,600 | 将来の更新資金とは別 |
| 一時的な移行費 | +600 | 当期費用・支払済み・反復なし |
| 後任体制の追加費用 | −900 | 現在の報酬に対する増分 |
| 単発イベントの純利益 | −700 | 特別売上1,800−直接増分費1,100 |
| 継続システム費 | −200 | 承継後に追加で毎年必要 |
| 正常化EBITDA | 8,200 | 6,800+2,600+600−900−700−200 |
一時移行費600万円は、当期に費用計上したシステム移行作業等が完了し、今後同じ費用が反復しないと確認できる仮定です。毎年の利用料200万円は別に残します。単発イベントも売上1,800万円を丸ごと引かず、そのイベントがなくなれば不要となる直接増分費1,100万円を対応させます。
旅館M&Aで帳簿と予約台帳の差を説明する
年間売上を説明するときは、予約管理、会計、決済サービス、旅行会社の精算資料をつなぎます。宿泊を済ませた売上と将来宿泊の前受、キャンセル料、未回収額を分ければ、決算書と予約台帳の差を説明できます。買い手が数字を再現できる状態にすることが、修正後の利益を採用してもらうための土台になります。
旅館M&Aの不動産と修繕投資は、事業価値との重なりを確認する
旅館M&Aの一体EVに、土地建物時価を二重加算しない
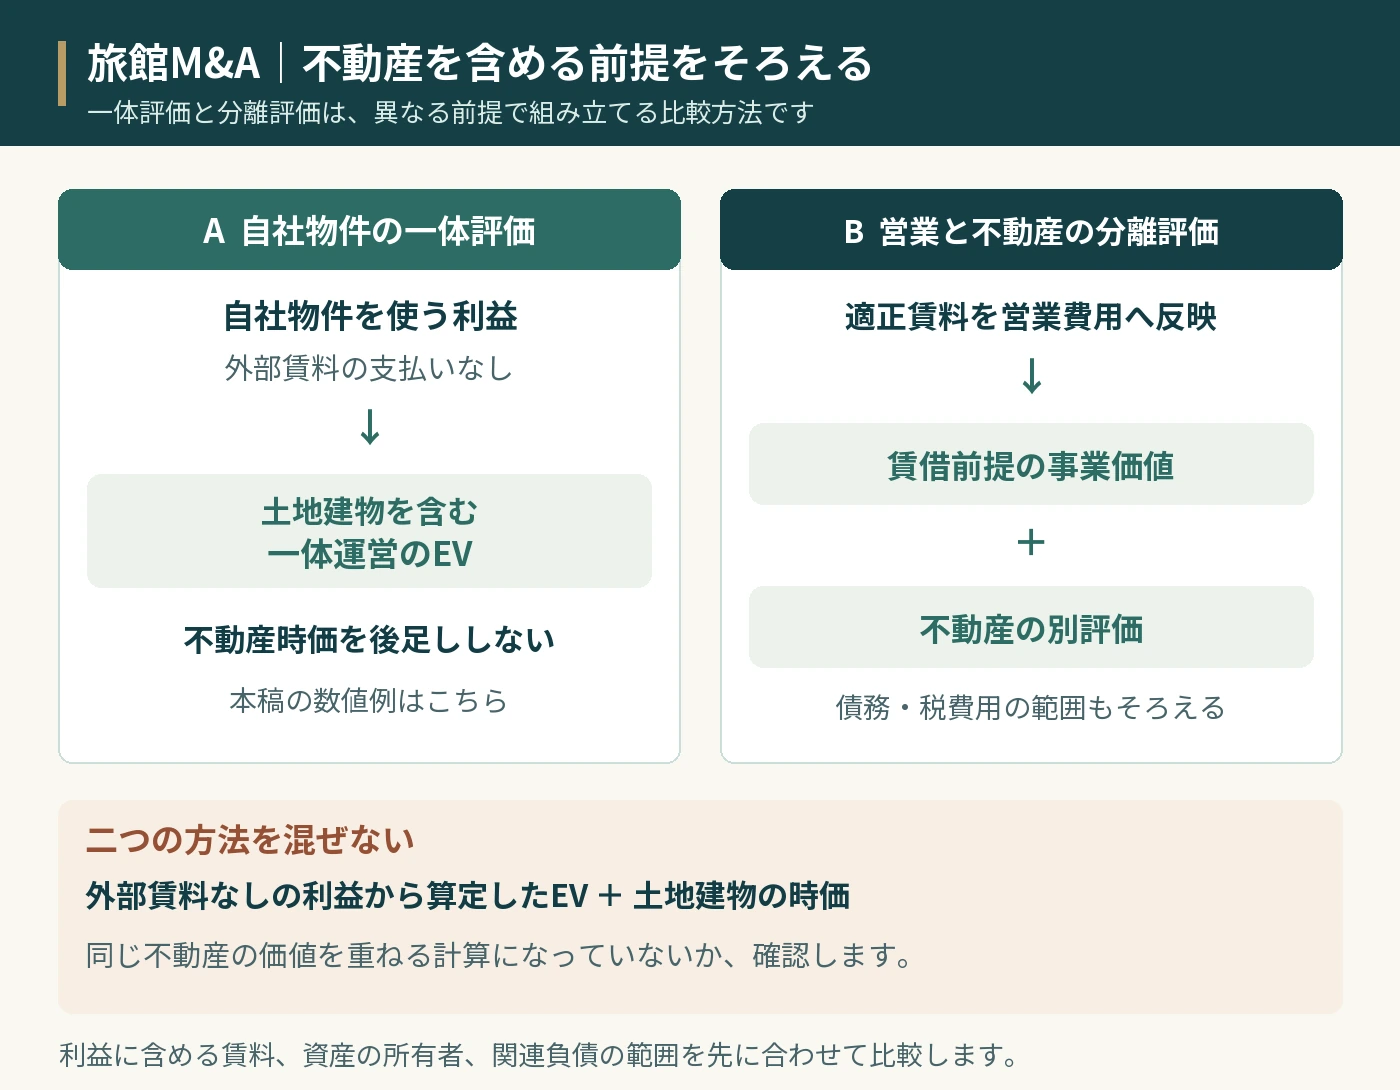
旅館の価格には営業の稼ぐ力と不動産の価値が関わりますが、二つを単純に足してよいとは限りません。自社所有の建物で宿泊収入を得て、外部へ賃料を支払わない利益を使う場合、その不動産を使用できる前提は事業価値へ含まれます。利益倍率で出した値に土地建物の時価全額を後から加えると重複し得ます。
中心例は、会社が土地建物と通常設備を所有して営業を続ける一体評価です。仮定倍率のEVには、事業用資産、必要現金、正常運転資本を含むと定義します。借入の控除は別に行いますが、会社所有の建物を「追加の資産」としてもう一度加算する計算にはしていません。
不動産を分離する方法を検討するなら、営業会社がその建物を借りる場合の適正な賃料を利益へ織り込みます。その営業価値と、不動産側の賃貸収益等を基にした価値を組み合わせ、関連債務や税費用もそろえます。一体評価の利益を使いながら分離方式の不動産価値を足す混在を避けることが重要です。
個人所有の敷地、別棟、駐車場、温泉の権利を区別する
旅館が利用している土地建物でも、会社所有、経営者個人、親族、借地という違いがあります。別棟、駐車場、従業員寮、進入路まで対象を確認してください。株式を買えば館内外の全てが付いてくると考えず、所有権、利用契約、共有、担保を整理し、営業に必要な利用を継続できるかを判断します。
温泉がある施設では、源泉そのもの、引湯設備、利用契約、使用料、管理負担などの内容を資料で確かめます。土地を取得したことだけで必要な権利や手続が全てそろうとは扱いません。料金や供給条件が変わるなら営業利益へ反映し、改修や契約更新が必要なら、その費用と時間を価値評価の前提に置きます。
修繕費を戻せるかは、勘定科目でなく支出の実質から考える
国税庁は、維持管理や原状回復のための支出と、使用可能期間の延長や価値増加に対応する資本的支出を区別しています。修繕費という名称だけで判断しないという点は、資料を読む際にも重要です。ただし、税務上の区分が決まれば、その費用をM&A評価で無条件に戻せるわけではありません。国税庁・修繕費とならないものの判定
客室や浴場の品質を維持する修繕が毎年必要なら、継続利益に反映する負担です。大規模工事が数年に一度でも、その周期を無視して「当期だけの特殊費用」と説明すると、将来の資金需要を過小評価します。工事履歴と見積を並べ、日常修繕、周期的更新、付加価値を高める改装を区分します。
利益の正常化で修繕費を戻す場合は、何が終了し、何が今後も必要かを対応させます。戻した費用の代わりに将来更新投資を置く方法もありますが、残した通常修繕と同じ工事を投資予測へ再計上しないようにします。買い手へは、損益と投資計画を別々の表で渡すだけでなく、両表を結ぶ一覧を示します。
旅館M&Aでは、空調・給湯・浴場の更新と休館損失を一緒に見る
建物の外観が良好でも、空調、給湯、配管、防水、厨房などの更新が近いことがあります。設備の年数だけで一律に交換額を決めず、保守記録、故障履歴、部品供給、見積を確認します。更新できる時期と、工事中に使えない客室や浴場が分かれば、費用だけでなく営業への影響を評価できます。
改装による単価上昇を見込むなら、休館中の売上減少、仮設対応、再開告知、販売再開までの期間を含めます。改装後の全客室がすぐ高単価で売れるとは限りません。本稿の見解では、投資の根拠は完成後の写真のイメージより、どの客層が、どの価格で、いつ予約するかを説明する販売計画にあります。
| 対象 | モデル上の扱い | 重複を避ける確認 |
|---|---|---|
| 毎年の通常修繕 | 営業費用に含めたまま | 同じ作業を将来投資へ再計上しない |
| 将来の維持更新3,000万円 | 将来キャッシュフローで確認 | 既存設備の利益貢献と併せて評価 |
| 完了済み設備工事未払1,600万円 | 決済時の債務類似項目 | 将来3,000万円には含めない |
| 客室改装による成長投資 | 投資・休館・増益を一組で検討 | 増収だけを既存利益へ上乗せしない |
時価純資産とDCFを、建物の評価へどう組み合わせるか
中小企業庁の算定方法資料は、簿価純資産、時価純資産、類似会社比較などを示し、案件に合う方法を選ぶ考え方を説明しています。旅館では資産規模が大きくても、営業継続に必要な更新負担が大きいことがあります。帳簿の純資産と、実際に買い手が支払う金額を同じと決めつけないことが大切です。中小M&Aの譲渡額の算定方法
時価純資産を確認するときは、不動産の評価だけでなく、回収できる債権、使える備品、簿外負担を調べます。処分する場合の費用や税金も、採用する評価目的に応じて扱いを決めます。営業を続ける評価と、更地化や用途変更を前提とする処分価値を比較するなら、前提の違いを明記します。
DCFでは、営業の収入から必要費用、税、更新投資、運転資金の増減を反映した将来現金を現在価値へ換算します。一体運営を前提とするDCFの継続価値へ、同じ建物の売却代金を無条件に重ねません。売却して営業を終える想定なら、その終了時点と終価の計算を別のシナリオとして組み立てます。
予約前受金が多い旅館では、マイナス運転資本も中身を確認する
宿泊前に代金を受け取る旅館は、現金が先に入る一方、将来の宿泊を提供する負担が残ります。前受金を単純な利益や自由資金として扱わず、対象の宿泊日、人数、返金条件、予約経路へ結び付けます。旅行会社の売掛、食材在庫、通常の仕入債務も含め、繁忙期に必要な運転資金の形を把握します。
統一例の正常運転資本は、営業資産3,100万円から営業負債4,500万円を引いたマイナス1,400万円です。決済時はマイナス1,900万円なので、正常水準に対して500万円不足します。マイナスだから不要という意味ではなく、前受等による資金調達が多い事業の残高を、同じ定義で比較した結果です。
| 項目 | 正常水準 | 決済時 |
|---|---|---|
| 回収可能な営業債権 | 2,400 | 2,200 |
| 使用可能な食材・消耗品 | 450 | 400 |
| 対象の前払営業費用 | 250 | 250 |
| 通常の仕入等債務 | −1,000 | −950 |
| 対象の予約前受金 | −3,500 | −3,800 |
| 営業運転資本 | −1,400 | −1,900 |
| 正常水準に対する不足 | 500=−1,400−(−1,900) | |
この例では、予約前受を正常・決済時の運転資本へ同じ基準で含めています。決済時の3,800万円を全額、別の負債としてもう一度株式価値から引きません。異常な返金請求や対象外の預り金があれば、同じ負担を含んでいないことを確かめて別途扱いを決めます。評価の分類は契約で合意する必要があります。
必要現金、設備未払、借入の返済条件を照合する
決済時の現金は、口座残高だけでなく、使用制限、預り金との対応、翌月の給与や仕入支払を確認します。統一例では現金8,800万円のうち3,800万円を必要資金と定め、余剰5,000万円だけを株式価値へ加えます。予約前受を受け取っているから、その現金を全て引き出してよいという設定ではありません。
金融借入27,000万円とは別に、完了済み設備工事の未払1,600万円と過年度に費用計上済みの給与未払700万円を、債務類似2,300万円とします。前者は将来の更新投資3,000万円へ含めず、後者は現在の後任体制の増分900万円と区別します。どの年度の何の負担かを明示して控除の重なりを防ぎます。
土地建物に担保が付いている場合は、借入残高だけでなく、譲渡方法に応じた金融機関の対応を確認します。株式価格の計算で借入を引いたことと、実際に返済することは別です。個人保証の解除、借換え、返済資金の負担を決済条件と照合し、会社に残る負債とオーナーの責任を分けて把握します。
旅館M&Aの評価倍率から、株式価格と実際の手取りへ進む
旅館M&Aの仮定EV49,200万円と株式価値24,400万円
中心例は正常化EBITDA8,200万円に説明用の仮定6倍を掛け、EVを49,200万円とします。6倍は旅館の成約相場を示す数値ではありません。会社所有の土地建物・通常設備・必要現金・正常運転資本を含む一体運営の価値という定義を、現金や借入を調整する前に固定しています。
EVへ余剰現金5,000万円を加え、金融借入27,000万円、債務類似2,300万円、運転資本不足500万円を差し引くと、全株式価値は24,400万円です。会社が持つ土地を個人が別に売るような計算にはしません。対象法人が所有していない資産や、対象外の別事業がある場合は、最初から範囲を変えて計算します。
| 項目 | 金額 | 定義 |
|---|---|---|
| 正常化EBITDA×仮定6倍 | 8,200×6 | 6倍は市場相場ではない |
| 事業価値EV | 49,200 | 自社土地建物と通常の営業資産を含む |
| 余剰現金 | +5,000 | 8,800−必要現金3,800 |
| 金融借入 | −27,000 | 対象会社の残高 |
| 債務類似項目 | −2,300 | 設備工事未払1,600+過年度給与未払700 |
| 正常運転資本の不足 | −500 | 正常−1,400と決済時−1,900の差 |
| 全株式価値 | 24,400 | 49,200+5,000−27,000−2,300−500 |
仮定5・6・7倍で、価格がどれだけ変わるかを確認する
下表は利益8,200万円を固定し、倍率だけを変えた感応度です。現金・借入等の合計調整は24,800万円の控除で共通にしています。5倍から7倍が国内旅館の一般的な価格帯であるという意味ではありません。価格を議論するときに、どの変数がどれだけ結果へ影響するかを見るための表です。
| 仮定倍率 | 正常化EBITDA | EV | 共通調整 | 全株式価値 |
|---|---|---|---|---|
| 5倍 | 8,200 | 41,000 | −24,800 | 16,200 |
| 6倍 | 8,200 | 49,200 | −24,800 | 24,400 |
| 7倍 | 8,200 | 57,400 | −24,800 | 32,600 |
実際の倍率を比較するには、不動産保有か賃借か、株式か資産取得か、借入と現金を含む価格か、使用する利益の定義は何かを確認します。公表された取得額と客室数だけからEBITDA倍率を作ることはできません。少数株式の取得や投資資金の注入を、全株式の売却代金と読み替えることも避けます。
倍率を引き上げる根拠は、宿泊者の評価だけではありません。予約経路の分散、従業員の継続、設備の状態、記録の再現性が将来利益の確かさにどう結び付くかを説明します。利益へ既に反映した費用と、予測の不確実性として残る要因を分け、同じ問題を何度も減額理由にしないよう確認します。
EBITDA8,200万円から、更新後の資金創出を簡略確認する
旅館は建物や設備へ現金を再投資する必要があるため、EBITDA全額を返済や配当へ回せるとは考えません。ここでは営業ベースの現金税負担1,500万円、将来の維持更新3,000万円、翌年の運転資金増加200万円を仮定します。税負担は特定の法定法人税率から計算した数値ではありません。
| 項目 | 金額 |
|---|---|
| 正常化EBITDA | 8,200 |
| 営業ベースの仮定現金税 | −1,500 |
| 将来の維持更新投資 | −3,000 |
| 翌年の営業運転資金増加 | −200 |
| 利払い・借入返済前の資金創出 | 3,500 |
3,500万円は、買い手株主へ分配できる額を示していません。借入の利息や元本返済、配当条件などは別途確認します。また、決済時の不足500万円と翌年の増加200万円は別の時点の変化です。開始時点の残高から翌年末までをつなぎ、同じ資金不足を二度負担させる計画になっていないかを確かめます。
平均で年間3,000万円の更新を見込んでも、毎年同額で支払えるとは限りません。大規模設備の交換が集中する年を資金計画へ置き、必要な借換えや資金留保を検討します。将来投資を織り込んだDCF等の評価額から、同じ投資全額を根拠なくもう一度差し引かないことも価格比較の重要な条件です。
赤字や休館のある旅館M&Aは、営業継続と再開を別モデルにする
赤字旅館を評価するときは、需要がないのか、供給能力を使えていないのか、価格設定や原価管理の問題なのかを分けます。長期休館の場合は、過去の黒字をそのまま再開後へ延長できません。必要な改修、採用、再集客、営業再開までの固定費を置き、いつから宿泊を提供できるかを確認します。
建物に利用価値があっても、営業を続ける案と売却・用途変更する案では回収額と時期が異なります。残る従業員や予約、解約、撤去等の負担を省いた資産価格だけで判断しないようにします。本稿の見解では、再生計画は楽観的な一案に絞らず、投資と需要が想定を下回った場合の資金負担も比較することが有効です。
旅館M&Aの留保代金・業績連動は、承継後の運営判断も確かめる
決済時に全額を受け取る条件と、一部を留保する条件では、同じ表示価格でも受け取りの確実性が異なります。追加支払が稼働率、売上、利益のどれに連動するかを確認してください。改装のために休館すれば短期売上は落ちるため、買い手が決める運営変更と追加対価の関係を契約で明らかにします。
利益連動の場合は、本部費、販売手数料、修繕、設備投資、関連会社への支払の扱いが重要です。計算対象の館、期間、会計方針、資料へのアクセス、異議の申立てをそろえます。旧経営者の勤務報酬、個人不動産の賃料、株式の追加対価を一つの受取額へ混ぜず、それぞれの条件を確認します。
旅館M&Aの個人株主の手取りを、2026年の通常ケースで計算する
株式を売る個人株主の税負担は、受取代金全額ではなく、取得費や対象となる譲渡費用を引いた所得を基に計算します。2026年の通常ケースでは、所得税、復興特別所得税、住民税を合わせた20.315%を用います。法人株主、個人事業の売却、特例等がある場合はこの計算を適用しません。国税庁・株式等の譲渡課税
日本の個人居住者一人が全株式を持ち、取得費4,000万円、控除できる譲渡費用400万円と仮定します。追加課税を生じる他所得等はない前提です。費用400万円は計算の説明用であり、特定の支援サービスの請求額ではありません。株式価値へ既に反映した会社借入を、個人の手取りから再び引くことはしません。
| 項目 | 計算 | 金額 |
|---|---|---|
| 全株式の対価 | 中心例の株式価値 | 24,400 |
| 譲渡所得 | 24,400−取得費4,000−費用400 | 20,000 |
| 通常税額 | 20,000×20.315% | 4,063 |
| 今回の現金手取り | 24,400−費用400−税4,063 | 19,937 |
株式取得費4,000万円は過去に負担した額であり、今回の現金手取りからもう一度控除していません。取得費は旅館の建設費や会社の資本金と自動的に一致しないため、株式の払込、購入、相続等の経緯を確認します。不動産の取得資料と株式の取得資料を分け、株主ごとに算定してください。国税庁・株式等の取得費
高い所得がある人には追加課税の制度があり、株式の売却額だけで適用を判断できません。国税庁は2026年の基準として、一定の所得が3億3,000万円を超える場合の比較計算を示しています。他の株式、不動産、退職金等も含めて確認するため、すべての株主の税負担を20.315%で固定しないことが必要です。国税庁・特定の基準所得金額の課税の特例
さらに財務省は、2027年分の所得から特別控除額1億6,500万円、比較計算の税率30%へ見直す制度を案内しています。この30%を株式売却額全額へ掛けるという意味ではありません。実行年が変わると適用条件も変わり得るため、上の2026年の仮定手取りを将来の取引へそのまま当てはめないでください。財務省・令和8年度税制改正の個人所得課税
旅館M&Aの株式・事業・不動産代金は、受取主体を分ける
株式譲渡の代金は株主へ、法人による事業譲渡の代金は譲渡法人へ入ります。個人所有の不動産を別に売るなら、その個人が不動産の対価を受け取ります。旅館一式という言葉で合計だけを比較すると、法人に残る資金と個人が使える資金を混同するため、支払先と税の計算を別々に整理します。
事業譲渡で営業を引き継ぐ場合、旅館業では事前の承認による地位承継の制度があります。営業の継続を前提とする価値評価は、必要な承認や利用契約、人員の条件が成立するかと結び付きます。不動産を取得しただけで営業できると想定せず、価格の前提になっている条件と確認状況を明記します。厚生労働省・旅館業の事業譲渡手続
旅館事業の資産をまとめて譲渡する場合でも、土地、建物、設備、営業権等の税務上の扱いは同じではありません。国税庁の営業譲渡に関する案内は、課税資産と非課税資産の対価を合理的に区分する考え方を示しています。税込代金と株式対価を同列にせず、費用と税を反映した受取額で条件を比較します。国税庁・営業譲渡の対価の額
旅館M&Aの準備は、繁忙日を再現できる資料から始める
旅館M&Aで引き継ぐオーナーの仕事を、部署ごとに書き出す
売却の準備では、オーナーの肩書より実際の仕事を確認します。早朝の設備確認、仕入先への連絡、常連客への挨拶、食事の調整、従業員の送迎、夜間の判断まで、一日の動きを残してください。役員を一人交代させるだけで、これらをすべて引き継げるとは限りません。
女将、料理長、支配人、家族従業員の役割も同じ表に置きます。予約の変更は支配人が処理できても、宴会の見積や献立の原価計算はオーナーだけが担っている場合があります。誰が代わりに判断し、どの金額まで承認できるかを決めると、必要な採用や権限移譲を具体化できます。
当センターの見解では、旅館の承継準備は「人を残せるか」から一歩進めて、「判断を再現できるか」を問うことが重要です。担当者が在籍していても、判断基準が旧経営者の頭の中にしかなければ運営は止まります。迷いやすい場面と相談先を記録することが、長い研修より役立つ場合があります。
予約残高を、部屋・食事・入金の約束に分解する
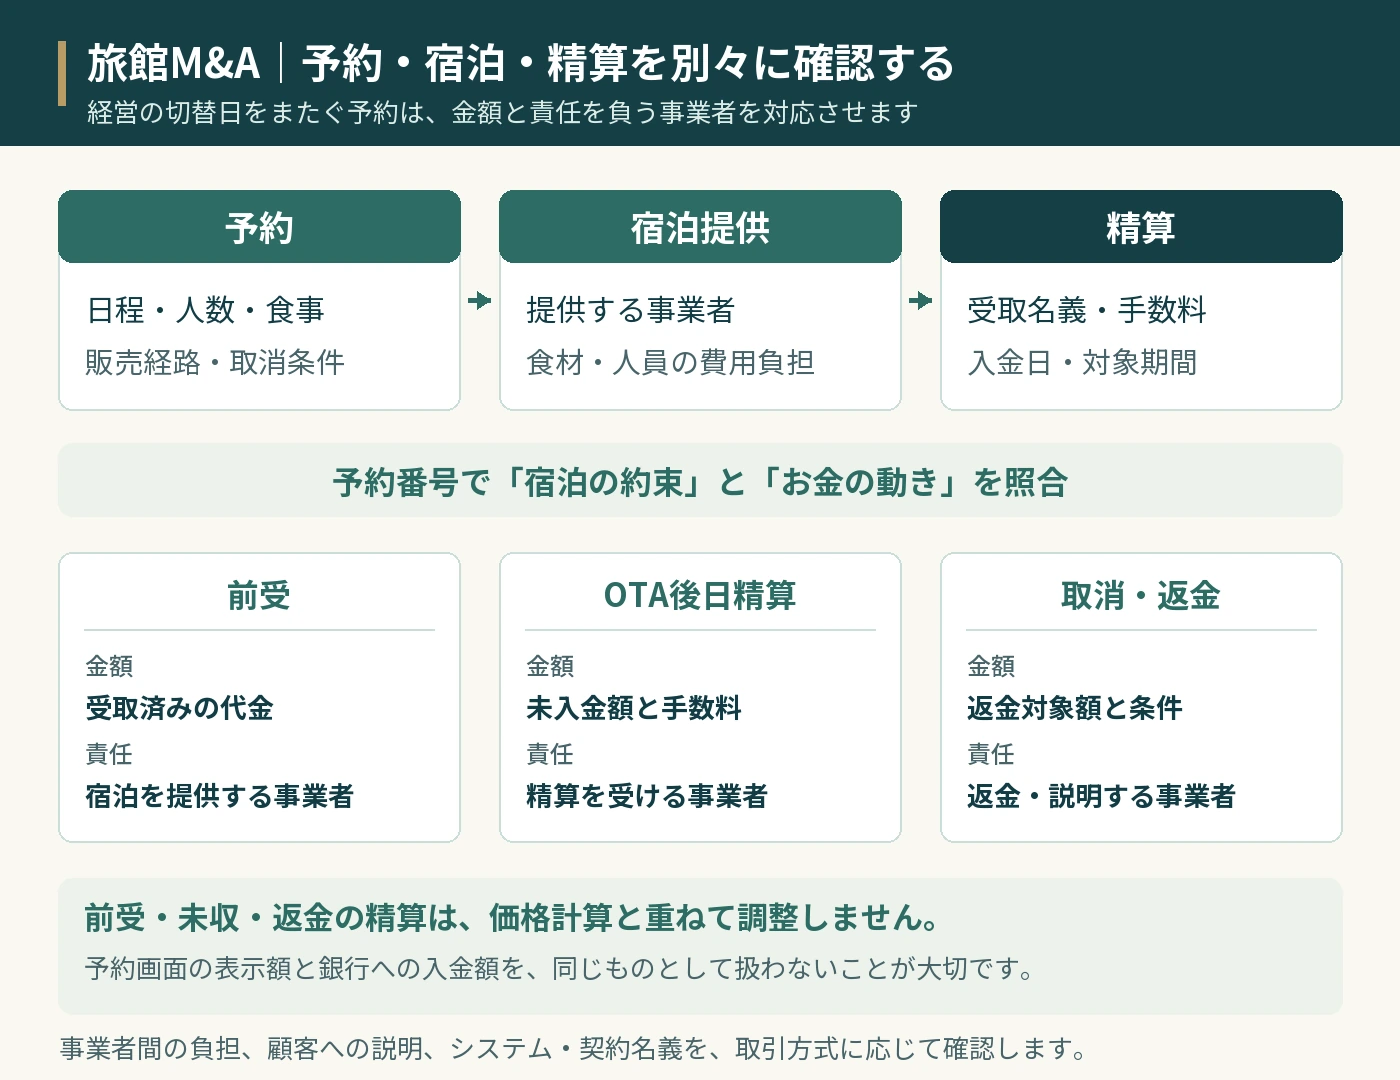
予約一覧には宿泊日、室数、人数、食事条件、販売経路、決済方法、前受額、取消条件を対応させます。売却後の売上見込みとして予約件数を示すだけでは不十分です。すでに受け取った代金に対して、誰がサービスを提供し、手数料や食材費を負担するかまで確認します。
同じ二名一室でも、現地払い、事前カード決済、旅行会社からの後日精算では、資金が入る相手と時期が違います。予約システムの表示額がそのまま銀行口座への入金になるとは限りません。実績から予約、宿泊、精算の三つを照合できる資料を作り、未収や取消を分けます。
引継ぎをまたぐ団体予約には、仮押さえ、確定期限、添乗員の条件、アレルギー対応、送迎、会議室の利用などが含まれることがあります。担当者のメールだけに残っている約束も一覧へ移します。通常の宿泊プランに含まれない対応を、譲渡後の担当者が当日初めて知る状態を防ぎます。
建物の履歴は、写真より不具合と対応の記録を重視する
客室の写真が美しくても、給湯、空調、排水、屋根、防水、厨房設備の状態は判断できません。点検記録、修繕日、業者の報告、見積、事故や停止の履歴を建物の区画と対応させます。未実施の修繕は、必要性が確定しているものと、調査を要するものに分けて説明します。
一度に全館を休めない旅館では、費用に加えて施工できる時期が重要です。繁忙期を避けた工事、客室を順番に閉める工事、配管の停止が必要な工事では、売上への影響が変わります。修繕見積だけで評価額を減らす前に、施工方法と営業計画を合わせて買い手へ示します。
土地や建物が複数名義であれば、登記情報と利用実態を重ねた図を用意します。別館、駐車場、従業員寮、進入路、倉庫が同じ会社の所有とは限りません。宿泊棟の取得だけで全体が運営できると誤解されないよう、貸借や通行の合意が必要な場所を特定します。
宿の名前と地域の関係を、承継条件へ言葉で残す
屋号、商標、ドメイン、写真、パンフレット、顧客向けの手紙には、それぞれの権利や管理者があります。長く使用している名称だから無条件に譲渡できるとは考えず、会社、親族、制作会社などの関係を確認します。予約サイトの管理権限と、掲載素材の使用権も区別して整理します。
オーナーが守りたいものは、なるべく行動に置き換えて示します。「地域に愛される宿を残す」だけでは、買い手ごとに解釈が変わります。地元食材の利用、祭事への協力、屋号の継続、従業員の雇用、日帰り入浴の扱いなど、優先順位を付けて交渉できる条件へ落とし込みます。
一方、すべての運営方法を永久に固定すると、承継後の改善が難しくなることもあります。必須条件、一定期間守ってほしい条件、買い手の提案を受け入れられる条件を分けます。期間と例外を話し合うことで、宿の個性を保つ目的と、次の経営者が責任を負う範囲を両立しやすくなります。
旅館M&Aの買い手選びは、提示額と運営計画を並べて行う
旅館M&Aの買い手選びでは、取得後の現場責任者を確かめる
旅館M&Aの買い手候補が複数の宿を保有していても、対象旅館へ支配人を配置できるとは限りません。現地の責任者、採用の担当、予約販売の担当、修繕の決裁者を具体的に確認します。買収資金の用意と、旅館を運営する人材の用意は別の問題として質問してください。
食事を重視する旅館なら、料理長の継続や後任の確保、仕入先との関係が重要です。素泊まりを中心とする運営へ変える提案では、価格設定だけでなく、厨房、食事会場、従業員の配置も変わります。買い手の得意な方式が、自館の立地や顧客が選ぶ理由と合うかを検討します。
当センターは、提示額を比較するときに、開業翌日、最初の繁忙週、設備故障時という三つの場面を設定する方法を勧めます。各場面で担当者と資金の手当てを説明できる候補は、引継ぎの負担も見通しやすくなります。抽象的な成長方針を、実際の運営能力に結び付ける確認です。
旅館M&Aの匿名資料でも、宿が特定される組合せに注意する
所在地を伏せても、温泉地、客室数、創業年、建物の外観、特徴的な料理を組み合わせると、旅館が特定されることがあります。初期資料では検討に必要な情報を選び、詳細な館内図や写真を一度に配布しないようにします。開示の段階、相手、利用目的を記録して管理します。
秘密保持契約では、社内の閲覧者、外部専門家への共有、従業員や取引先への直接接触、現地訪問、検討終了時の資料処理を確認します。署名を受けたという事実だけで管理が完了するわけではありません。何をどこまで開示したかを残すことで、問い合わせへの対応も一貫させられます。
宿泊者の氏名、連絡先、食事上の配慮などは慎重に扱います。初期検討は集計情報で進め、個人データが必要になる段階で目的、範囲、管理方法を検討します。事業承継に伴う個人データの提供に関する取扱いも、交渉相手へ自由に渡してよいという意味ではありません。[P1]
現地調査は、客室の見学と営業を支える調査に分ける
買い手の現地確認は、宿泊客や従業員へ不要な不安を与えない日程で組みます。見学する場所、同行者、写真撮影、設備の操作、従業員への質問を事前に決めてください。表向きの見学目的を作る場合でも、相手方に虚偽の説明をさせる計画は避け、必要な範囲で自然な調査方法を検討します。
客室の魅力を見る調査と、機械室、厨房、受電設備、給排水、消防設備を確認する調査は、必要な専門性が異なります。技術的な判断が必要な箇所は、適切な専門家が調査する前提を置きます。旧経営者の経験談だけで安全性や残存使用年数を保証することはできません。
調査で新たな課題が出たら、場所、根拠、緊急性、対応案を記録して共有します。口頭の印象だけで値下げの理由を増やすと、双方が同じ問題を見ているか分からなくなります。修繕の実施、価格調整、一定額の留保などを比較する際も、対象の不具合を明確にすることが出発点です。
基本合意には、価格の前提と実行条件をセットで書く
旅館M&Aの基本合意の金額には、どの株式、事業、不動産を対象とするかを付記します。借入、前受金、未払金、修繕、運転資金をどう扱うかが違えば、同じ提示額でも譲渡側の負担は異なります。現預金を残す条件や、実行日に再計算する項目を確認してから比較してください。
独占交渉の期間を定める場合は、その間に買い手が完了する調査と資金調達の工程を決めます。譲渡側だけが他候補との交渉を止め、買い手の検討期限が曖昧な状態は避けたいところです。必要資料の提出期限、回答の方法、延長条件を置くと、停滞した場合の判断ができます。
基本合意のすべてが同じ拘束力を持つとは限りません。価格の合意、秘密保持、独占交渉、費用負担、解除などの条項ごとに性質を確認します。契約名だけで判断せず、重要な条件は専門家と本文を確認し、調査で変わり得る点と確定する点を把握しておきます。
旅館M&Aの実行日は、許可・予約・資金の切替を合わせて決める
営業主体の変更と、それぞれの許認可を別に管理する
旅館業の事業譲渡では、あらかじめ承認を受けることで営業者の地位を承継できる制度があります。譲渡契約の締結だけで承継が済むわけではありません。取引の方式、施設、変更内容を所在地の保健所等へ示し、申請と営業の切替日を事前に調整します。[P2]
温泉については、旅館業の営業許可とは別に、源泉の権利、供給契約、温泉利用の許可、設備の所有や保守を整理します。温泉利用許可の法人の合併・分割に関する承継承認も、すべての取引方式へ一律に当てはめるものではありません。必要な窓口と書類を案件ごとに確認します。[P3]
食事の提供、酒類の販売、送迎、建物設備なども、実際に行っている業務と契約を一覧化して担当窓口へ確認します。旅館の名称が変わらないことを、手続が不要な根拠にしてはいけません。法令上の許可、登録、届出、民間契約を別の欄に置けば、確認漏れを見つけやすくなります。
従業員への説明と、経営者保証の解除を契約の日程へ入れる
会社の株式を譲る場合と、事業を別の主体へ譲る場合では、雇用契約の扱いが異なります。事業譲渡の労働契約承継では、労働者への説明や協議、本人の真意による承諾を丁寧に確認します。2026年5月25日適用の改正指針を踏まえ、取引ごとの対応を整理します。[P4]
住込みや寮を利用する従業員には、勤務条件に加え住居の継続が重要です。買い手の採用条件、賃金、休暇、勤務地、寮費、家族の居住など、質問が出やすい事項を事前に揃えます。説明を一度行って終わりにせず、個別に相談できる窓口と回答の期限を設けます。
オーナー個人の借入保証は、株式や事業を売却しただけで当然に消えるものとして扱いません。債権者の確認、解除・切替の書面、対象となる債務を一覧にし、実行の前提条件と照合します。買い手との間の約束だけでなく、保証を受けている金融機関等との手続を完了させることが必要です。
旅館M&Aの予約・決済切替は、小さな取引で動作を確かめる
販売経路ごとに、管理アカウント、契約名義、在庫連携、振込先、手数料、請求先を確認します。予約管理システムの画面へログインできることと、売上が新しい運営者へ正しく精算されることは別です。連携サービスの承諾や移行方法は、各社との契約に沿って確認してください。
切替前後には、予約の受付、変更、取消、領収書、返金、売上の照合を手順に沿って確認します。決済情報や認証情報の受渡しは、各サービスの正規の変更手続と権限管理を使います。旧経営者の個人アカウントを永久に共有して運営する計画は、管理責任を曖昧にします。
旅館M&Aの切替日は、満室日や大型団体の入替日に重ねない方が調整しやすい場合があります。ただし閑散期なら必ず安全というわけでもありません。担当者の出勤、業者の対応、資金の移動、許認可の時期を並べ、障害が起きたときに対応できる日を選びます。
実行時の精算は、帳簿残高と現場の残り物を照合する
実行日には現金や借入残高だけでなく、宿泊前受金、商品券、未精算の旅行会社売上、従業員の立替、仕入先への未払などを確認します。対象期間と負担者を決めた精算表を用意し、価格評価の調整項目と重ねて計上していないかを照合してください。
食材、酒類、売店商品、アメニティは、帳簿と現物に差が生じやすい項目です。棚卸日、数量、期限、使用可能性、評価方法を合意し、営業に必要な在庫を残す条件を確認します。古い在庫を額面で渡すことと、正常な営業量を確保することを同じ問題にしない整理が必要です。
鍵、金庫、設備のマニュアル、警備の連絡先、緊急工事の窓口も引渡し表へ入れます。紙の資料だけでなく、データの保管場所と閲覧権限を確認し、責任者が受領したことを記録します。代金決済の完了と、翌日の営業に必要な引渡しの完了を同じ一覧で確認できる形が実用的です。
旅館M&Aの成否は、次の繁忙期を迎えるまでの運営で確かめる
最初の一週間は、予約数より運営の詰まりを拾う
承継直後は、売上だけで順調かを判断しません。チェックインの待ち時間、食事提供の遅れ、清掃の完了時刻、問い合わせの回答、設備の異常を毎日確認します。旧経営者が裏で処理していた仕事が残っていると、売上が維持されていても現場の負荷が高まっていることがあります。
問題の報告先が複数あると、従業員は旧オーナーと新支配人のどちらへ聞くべきか迷います。日常の指揮命令は新しい責任者へまとめ、旧経営者が助言する範囲を明示します。助言を受けることと、旧経営者が実質的に全判断を続けることを分ける必要があります。
常連客への案内は、変わることを具体的に伝える
経営者の交代を案内する際は、予約、料金、食事、連絡先、サービスのうち何が継続し何が変わるかを整理します。「これまで通り」という言葉だけでは、個別に約束した対応まで保証したように受け取られることがあります。案内と現場の説明が一致するよう、質問への回答を共有します。
口コミの評価は、そのまま買い手の所有物になる利益ではありません。利用客は新しい運営を見て再び判断します。評判を維持するために必要な料理、清掃、接遇、設備の水準を確認し、投資や人員の削減がどこへ影響するかを検討することが、承継後の顧客関係を守る出発点です。
季節が変わる前に、まだ引き継いでいない業務を洗い出す
夏に引き継いだ宿では、冬季の凍結、降雪、暖房、休館、送迎の対応をまだ経験していません。反対に冬の承継なら、夏の空調負荷や繁忙日の清掃体制を未確認のまま迎えることがあります。引継ぎ期間は日数だけで決めず、季節ごとに一度は確認する作業を一覧にします。
年一回の行事、設備点検、団体契約の更新、保険、地域の会合も年間表へ載せます。担当者と締切が分かれば、旧経営者へ毎回聞かずに対応できます。引継ぎの完了を「三か月が経った日」とするより、重要な未経験業務へ対応する方法が確定した状態として定義する方が実態に合います。
旅館M&A後の旧オーナーの関与は、役割・対価・終了条件を決める
顧問や相談役として残る場合は、勤務日、担当範囲、報酬、費用、責任、終了の条件を決めます。善意でいつでも相談に乗る約束は、売却後の生活設計と両立しないことがあります。宿泊客の前で誰が代表として応対するかも含め、新旧双方の立場を整理してください。
当センターの分析では、旅館M&Aの良い承継条件は価格と同じくらい「旧経営者が安心して離れられる状態」を具体化しています。代替できる責任者、記録、資金、修繕の計画が整うほど、買い手も自らの経営を始めやすくなります。売却準備は、その状態へ近づけるための経営整理として取り組めます。
旅館M&Aを検討するオーナーからよくある質問
小規模な家族経営でも旅館M&Aを検討できますか。
規模だけで判断することはできません。立地、客層、営業利益、設備の状態、土地や建物の利用条件、家族が担う仕事を整理し、第三者が運営する場合の費用を確認します。家族が無償で行う仕事の代替人件費を含めずに利益を示すと、買い手の試算との隔たりが生じます。後任の体制と必要な投資を説明できることが大切です。
建物が古い旅館は、修繕してから売った方がよいでしょうか。
一律には決められません。安全や法令上の対応が必要な事項を確認したうえで、買い手が予定する用途や改装と重複しないかを検討します。大きな投資を行う前に、不具合、見積、営業への影響を整理すると、現状で譲る案と修繕後に譲る案を比較できます。投資額が同額だけ売却価格へ上乗せされる保証はありません。
温泉付きなら、通常の宿泊施設より高い倍率になりますか。
温泉が選ばれる理由になる場合はありますが、倍率を一律に決める根拠にはなりません。供給の安定性、利用する権利や契約、設備の保守、光熱費、衛生管理、必要な手続を確認します。魅力があることと、承継後に安定した利益を生むことの両方を説明し、同条件で比較する必要があります。
土地を個人で持ち、会社だけを売ることはできますか。
対象を分ける案は検討できますが、会社が営業を続けられる賃貸条件が必要です。賃料、期間、更新、修繕、担保、売却時の対応などを整理し、会社の利益にも新しい条件を反映します。個人が受け取る不動産代金や賃料と、会社株式の売却代金は区別し、税務や契約もそれぞれ確認してください。
予約が多く入っていれば、その分だけ価格が上がりますか。
予約は将来の営業を考える材料ですが、取消、販売手数料、提供費用、受領済み代金、利用条件によって価値が変わります。前受金は資金がある一方で、宿泊を提供する義務も伴います。予約売上を足し、前受金も自由な現金として加えるなど、同じ約束を二重に評価しないように整理します。
旅館M&Aの相談前に、従業員へ伝えるべきですか。
説明時期は、交渉の進み具合、情報管理、重要な役割を担う人、雇用契約の扱いを踏まえて決めます。全員へ早い段階で公表する場合にも、実行直前まで一切説明しない場合にも課題があります。必要な説明や協議を省かず、誰に何をいつ伝えるか、個別の相談へどう対応するかを計画してください。
売却価格が決まれば、借入や個人保証も整理できますか。
価格合意と借入・保証の処理は別の確認事項です。会社に残す債務、返済する債務、金融機関の承諾、保証の解除や切替を確認し、実行時に満たす条件へ入れます。保証の相手方との手続が未完了なのに、買い手の口頭説明だけで旧オーナーの負担がなくなると判断することは避けます。
旅館M&Aの公表金額から、自館の相場を計算できますか。
取引の対象と財務情報が揃わなければ、単純に比較できません。買収金額が株式の価格なのか、不動産を含む事業の代金なのかを確認し、取得割合や借入の扱いを合わせます。正常化した利益が公表されていない案件から、信頼できるEBITDA倍率を算出したように説明することはできません。
事業承継を決めるまで、どの程度の期間が必要ですか。
買い手の探索、権利関係、調査、許認可、従業員への対応、資金調達によって変わります。宿泊の繁閑や工事予定も関係するため、一律の日数を前提に退任や休館を決めない方がよいでしょう。希望時期から逆算して、他者の承諾や専門家の調査が必要な項目を先に確認します。
旅館M&Aの最初の相談へ持っていく五つの資料
売却を決め切っていなくても、資料を揃えることで選択肢は明確になります。最初から完全な調査資料を作る必要はありません。分からない項目を残したうえで、運営と所有の実態が分かる資料を持ち寄り、どこから確認すべきかを決める方法が現実的です。
- 直近数年の決算書と月別の宿泊・売上・入金の実績。
- 土地、建物、設備、温泉の利用に関する所有・契約・許可の一覧。
- オーナー、家族、支配人、料理長が担う仕事と今後の希望。
- 修繕の履歴、未対応事項、見積と営業停止が必要な期間。
- 価格、雇用、屋号、退任時期など、譲渡で優先する条件。
旅館の譲渡を検討している方は、譲渡希望企業様専用の相談フォームをご利用ください。当センターが案内する譲渡企業様の手数料0円については、対象となる費用と支援範囲を個別に確認し、税金、登記、修繕、外部専門家などの費用と区別して検討します。
支援方針は旅館M&A総合センターについて、取引上の基本方針は中小M&Aガイドラインの遵守についてに掲載しています。具体的な相談では、自館を売ることの是非も含め、事業を継続するために何を整えるかから整理できます。
参考文献・公表された一次情報
公表情報・制度の確認基準日は2026年9月20日です。統計の対象期間、各事例の取引対象、制度の施行時期を区別し、価値評価の数値例は仮定として示しています。
- 観光庁「宿泊旅行統計調査 2025年年間値(確定値)」
- 観光庁「宿泊旅行統計調査 2026年7月第1次速報・6月第2次速報」
- 観光庁「宿泊旅行統計調査 2026年1月以降の見直しに関するQ&A」
- 観光庁「宿泊旅行統計調査 用語の解説」
- 観光庁「旅行予約サイト利用時の確認事項」
- 観光庁「宿泊業の人材確保」
- 観光庁「宿泊事業者の経営改善に役立つツールを作成いたしました」
- 観光庁「財務状況に応じた事業再生の手引き」
- 厚生労働省「旅館業法」
- 厚生労働省「事業譲渡に関する手続が整備されます(旅館業版)」
- 厚生労働省「旅館業法改正 事業譲渡に係る手続の整備」
- 厚生労働省「旅館業法等における事業譲渡に係る規定の運用上の疑義について」
- 観光庁「国際観光ホテル整備法」
- 厚生労働省「旅館業における衛生等管理要領の一部改正について」
- 環境省「温泉法の概要」
- 環境省「温泉利用許可に関する法人の合併又は分割の承認」
- 神奈川県「温泉関係の手続きについて(変更等の手続き)」
- 厚生労働省「レジオネラ対策のページ」
- 厚生労働省「HACCP(ハサップ)」
- 消防庁「建物の防火安全情報 表示制度 申請に必要な書類」
- 観光庁「限られた人材活用と業務改革の手引き」
- せとうちDMO|旅館運営会社の設立と西山別館の運営引き継ぎ
- せとうちDMO|Ryokan尾道西山の庭園イベント開催
- 株式会社一井|浜の雅亭一井の事業承継と再生方針
- そら|ふく井ホテルの子会社化について
- ビジョン|こしかの温泉の完全子会社化に関するお知らせ
- ビジョン|2021年12月期決算短信・重要な後発事象
- ビジョン|統合報告書2024・グランピング事業
- サンフロンティア不動産|ホテル大佐渡の株式譲受に関するお知らせ
- サンフロンティア不動産|ホテル大佐渡の株式譲受完了
- リンコーコーポレーション|第160期有価証券報告書
- 商工中金|アンドリゾートへのシンジケートローン組成
- 観光庁『宿泊業の高付加価値化のための経営ガイドライン』概要版(2023年3月)
- 国税庁 No.5402『修繕費とならないものの判定』
- 中小企業庁『中小M&Aガイドライン(第3版)』参考資料2『中小M&Aの譲渡額の算定方法』
- 国税庁 No.1463『株式等を譲渡したときの課税(申告分離課税)』
- 国税庁 No.1464『譲渡した株式等の取得費』
- 国税庁 No.2270『特定の基準所得金額の課税の特例』
- 財務省『令和8年度税制改正』個人所得課税・極めて高い水準の所得に対する負担の適正化措置の見直し
- 国税庁『営業の譲渡をした場合の対価の額』
- 個人情報保護委員会:個人情報保護法ガイドライン(通則編)
- 厚生労働省:事業譲渡・合併等に関する労働関係のルール

コメント